Лаборатория инвестиционных исследований Центрального университета и Т-Инвестиций, исследующая поведение российских инвесторов, изучила как их потребительские привычки влияют на выбор активов.
В центре внимания исследования — компании потребительского сектора. Именно в ретейле покупатели чаще всего регулярно взаимодействуют с брендами. Это позволяет оценить влияние потребительского поведения на инвестиционные портфели. Анализ основан на обезличенных данных о покупках по банковским картам и брокерских счетах общей аудитории Т-Банка и Т-Инвестиций — инвестиционного сервиса в экосистеме Т-Банка.
В центре внимания исследования — компании потребительского сектора. Именно в ретейле покупатели чаще всего регулярно взаимодействуют с брендами. Это позволяет оценить влияние потребительского поведения на инвестиционные портфели. Анализ основан на обезличенных данных о покупках по банковским картам и брокерских счетах общей аудитории Т-Банка и Т-Инвестиций — инвестиционного сервиса в экосистеме Т-Банка.
Основные выводы
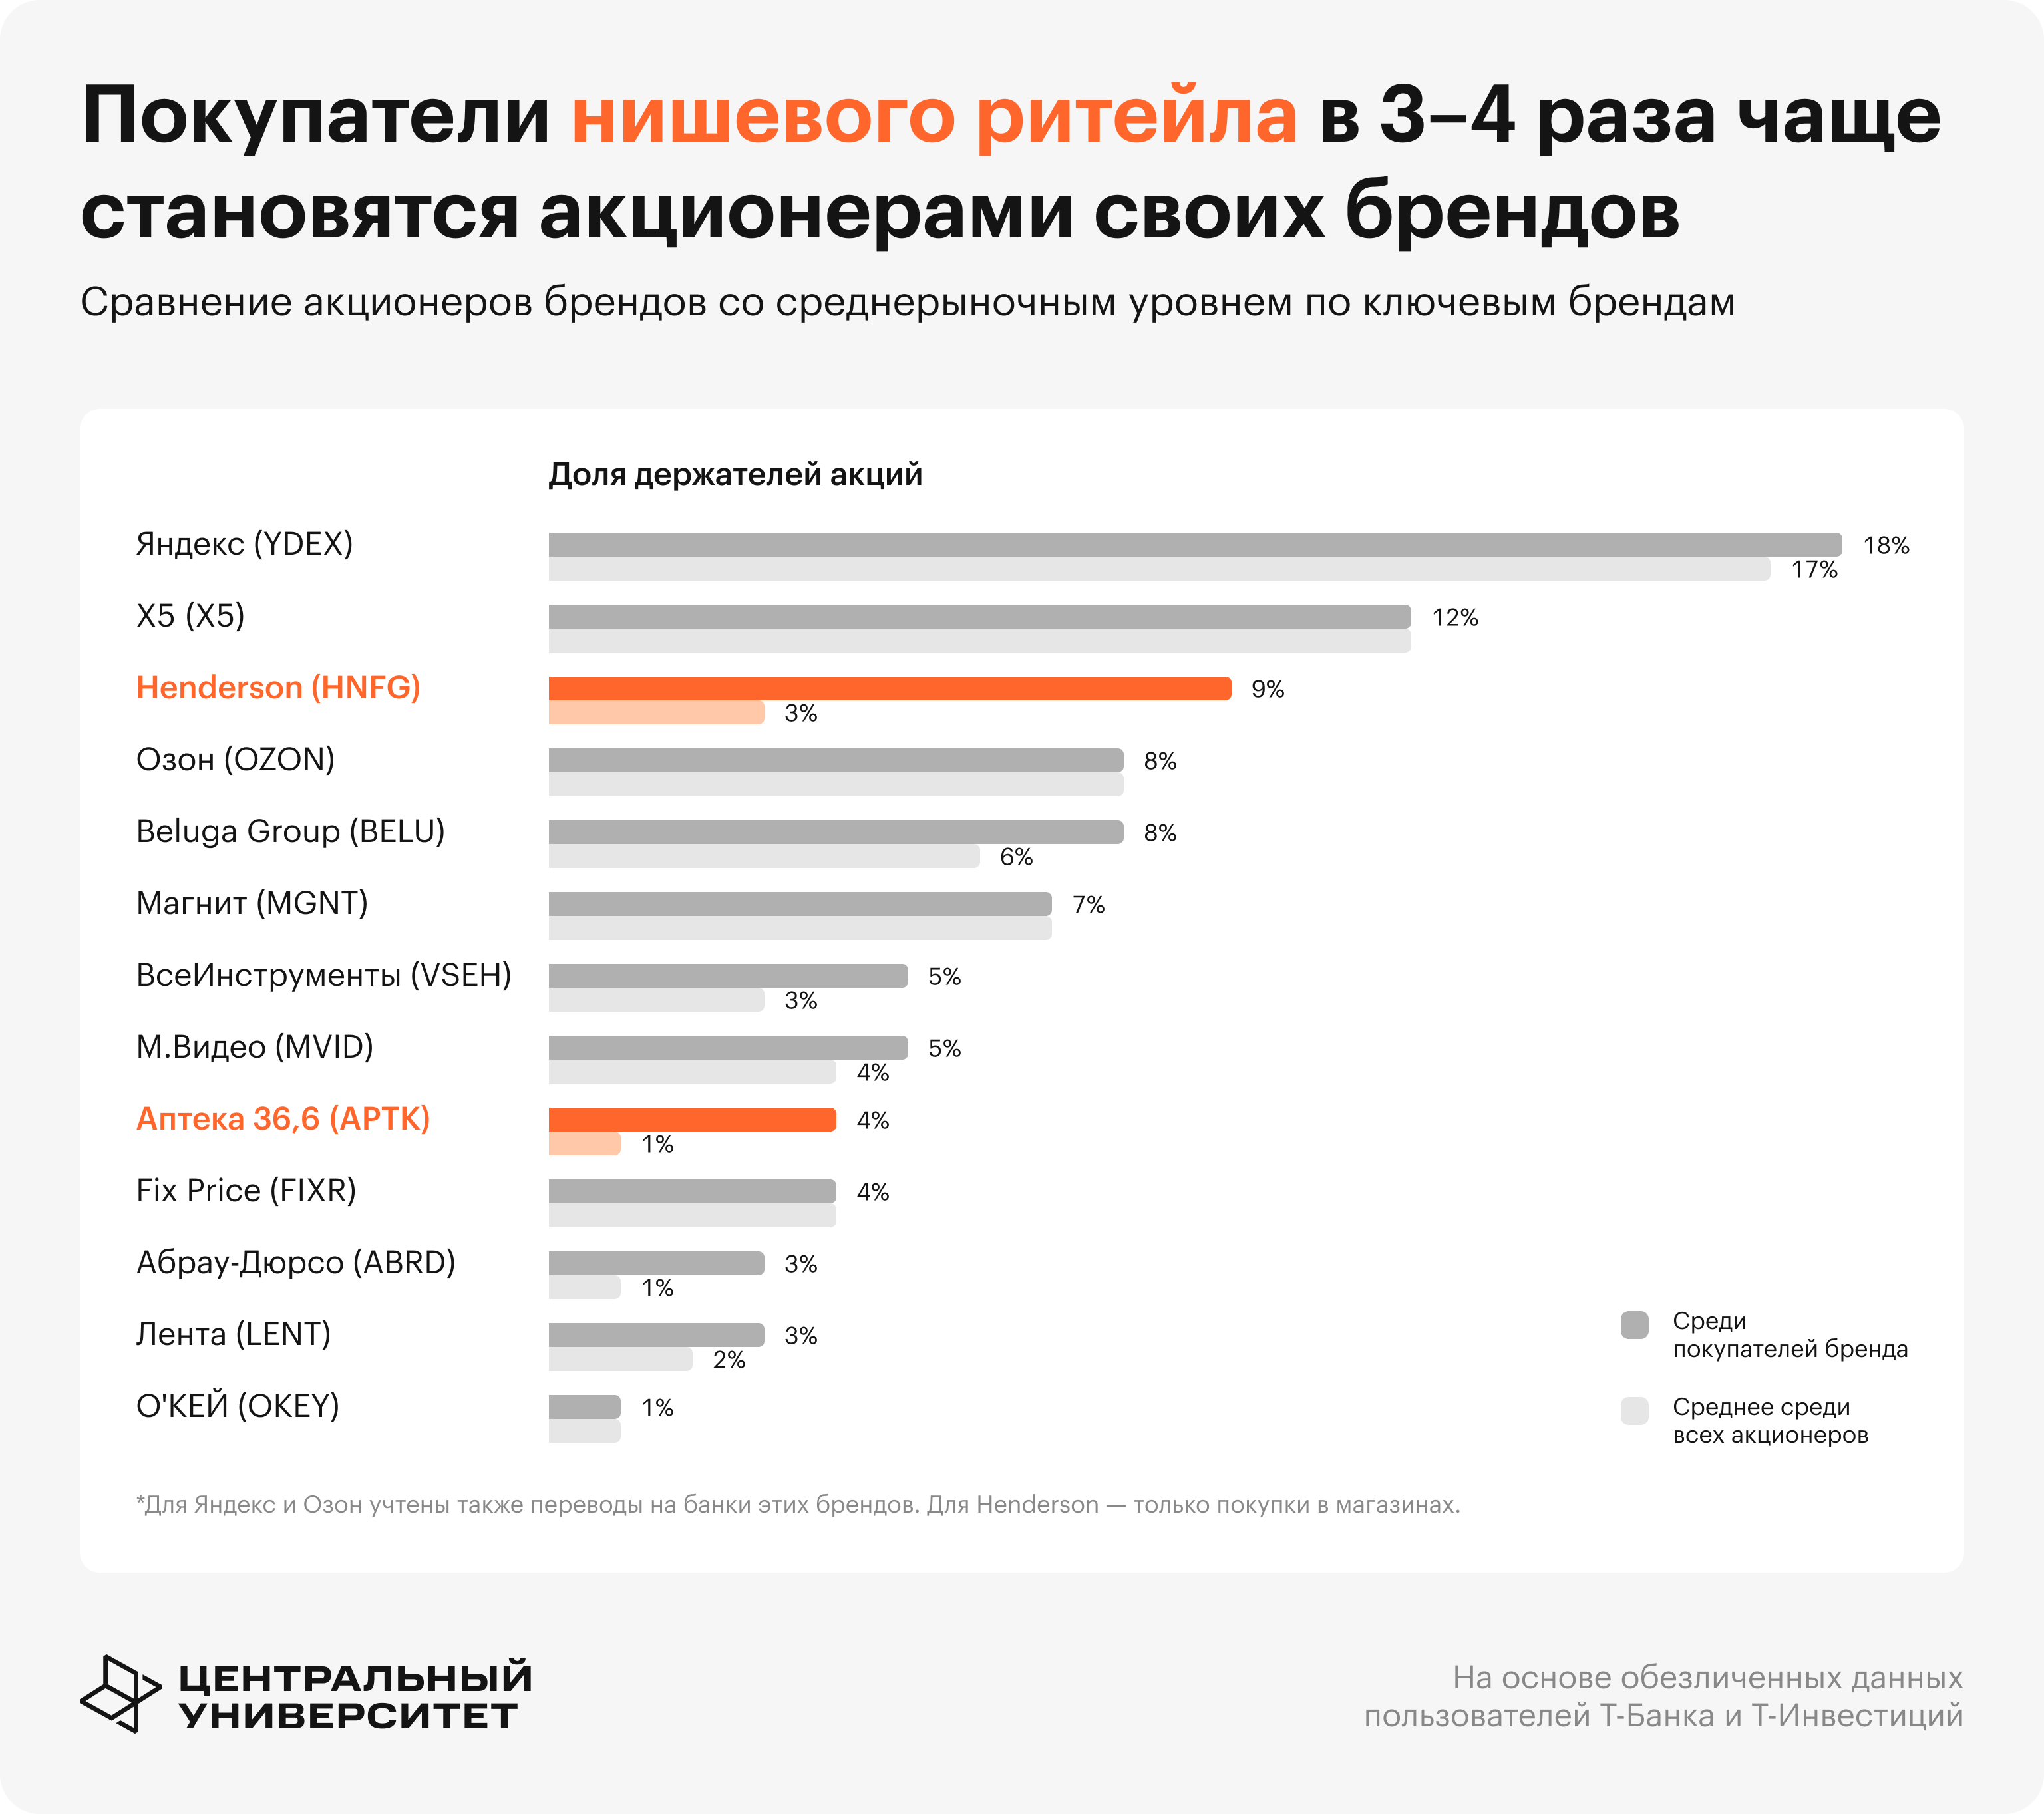
- Покупатели нишевых брендов чаще становятся их акционерами. Например, доля держателей акций среди покупателей бренда одежды Henderson достигает 9%, в то время как в среднем акции этого бренда есть у 3% инвесторов. У сети аптек «36,6» эффект еще заметнее — четырехкратный: 4% против 1%.
- Потребительский опыт сильнее влияет там, где выбор бренда осознанный. В нишевом ретейле (одежда, обувь, стройматериалы и т. д.) клиент чаще выбирает компанию из-за ассортимента, качества сервиса или доверия к бренду. В продуктовом ретейле эффект слабее: магазин часто выбирают по принципу близости к дому. Поэтому у X5 и «Магнита» доля акционеров среди покупателей почти не отличается от среднего значения среди всех инвесторов.
- Если клиент не пользуется продуктами компании, интерес к ее акциям ниже. Самый заметный разрыв виден у экосистем. Среди клиентов без покупок в продуктах Яндекса (Яндекс Маркет, Яндекс Еда, Яндекс Такси, Яндекс Плюс и др.) доля держателей акций компании на 7 процентных пунктов (п. п.) ниже, чем среди инвесторов в целом. Для X5 разница составляет 4 п. п., для Ozon — 2 п. п.
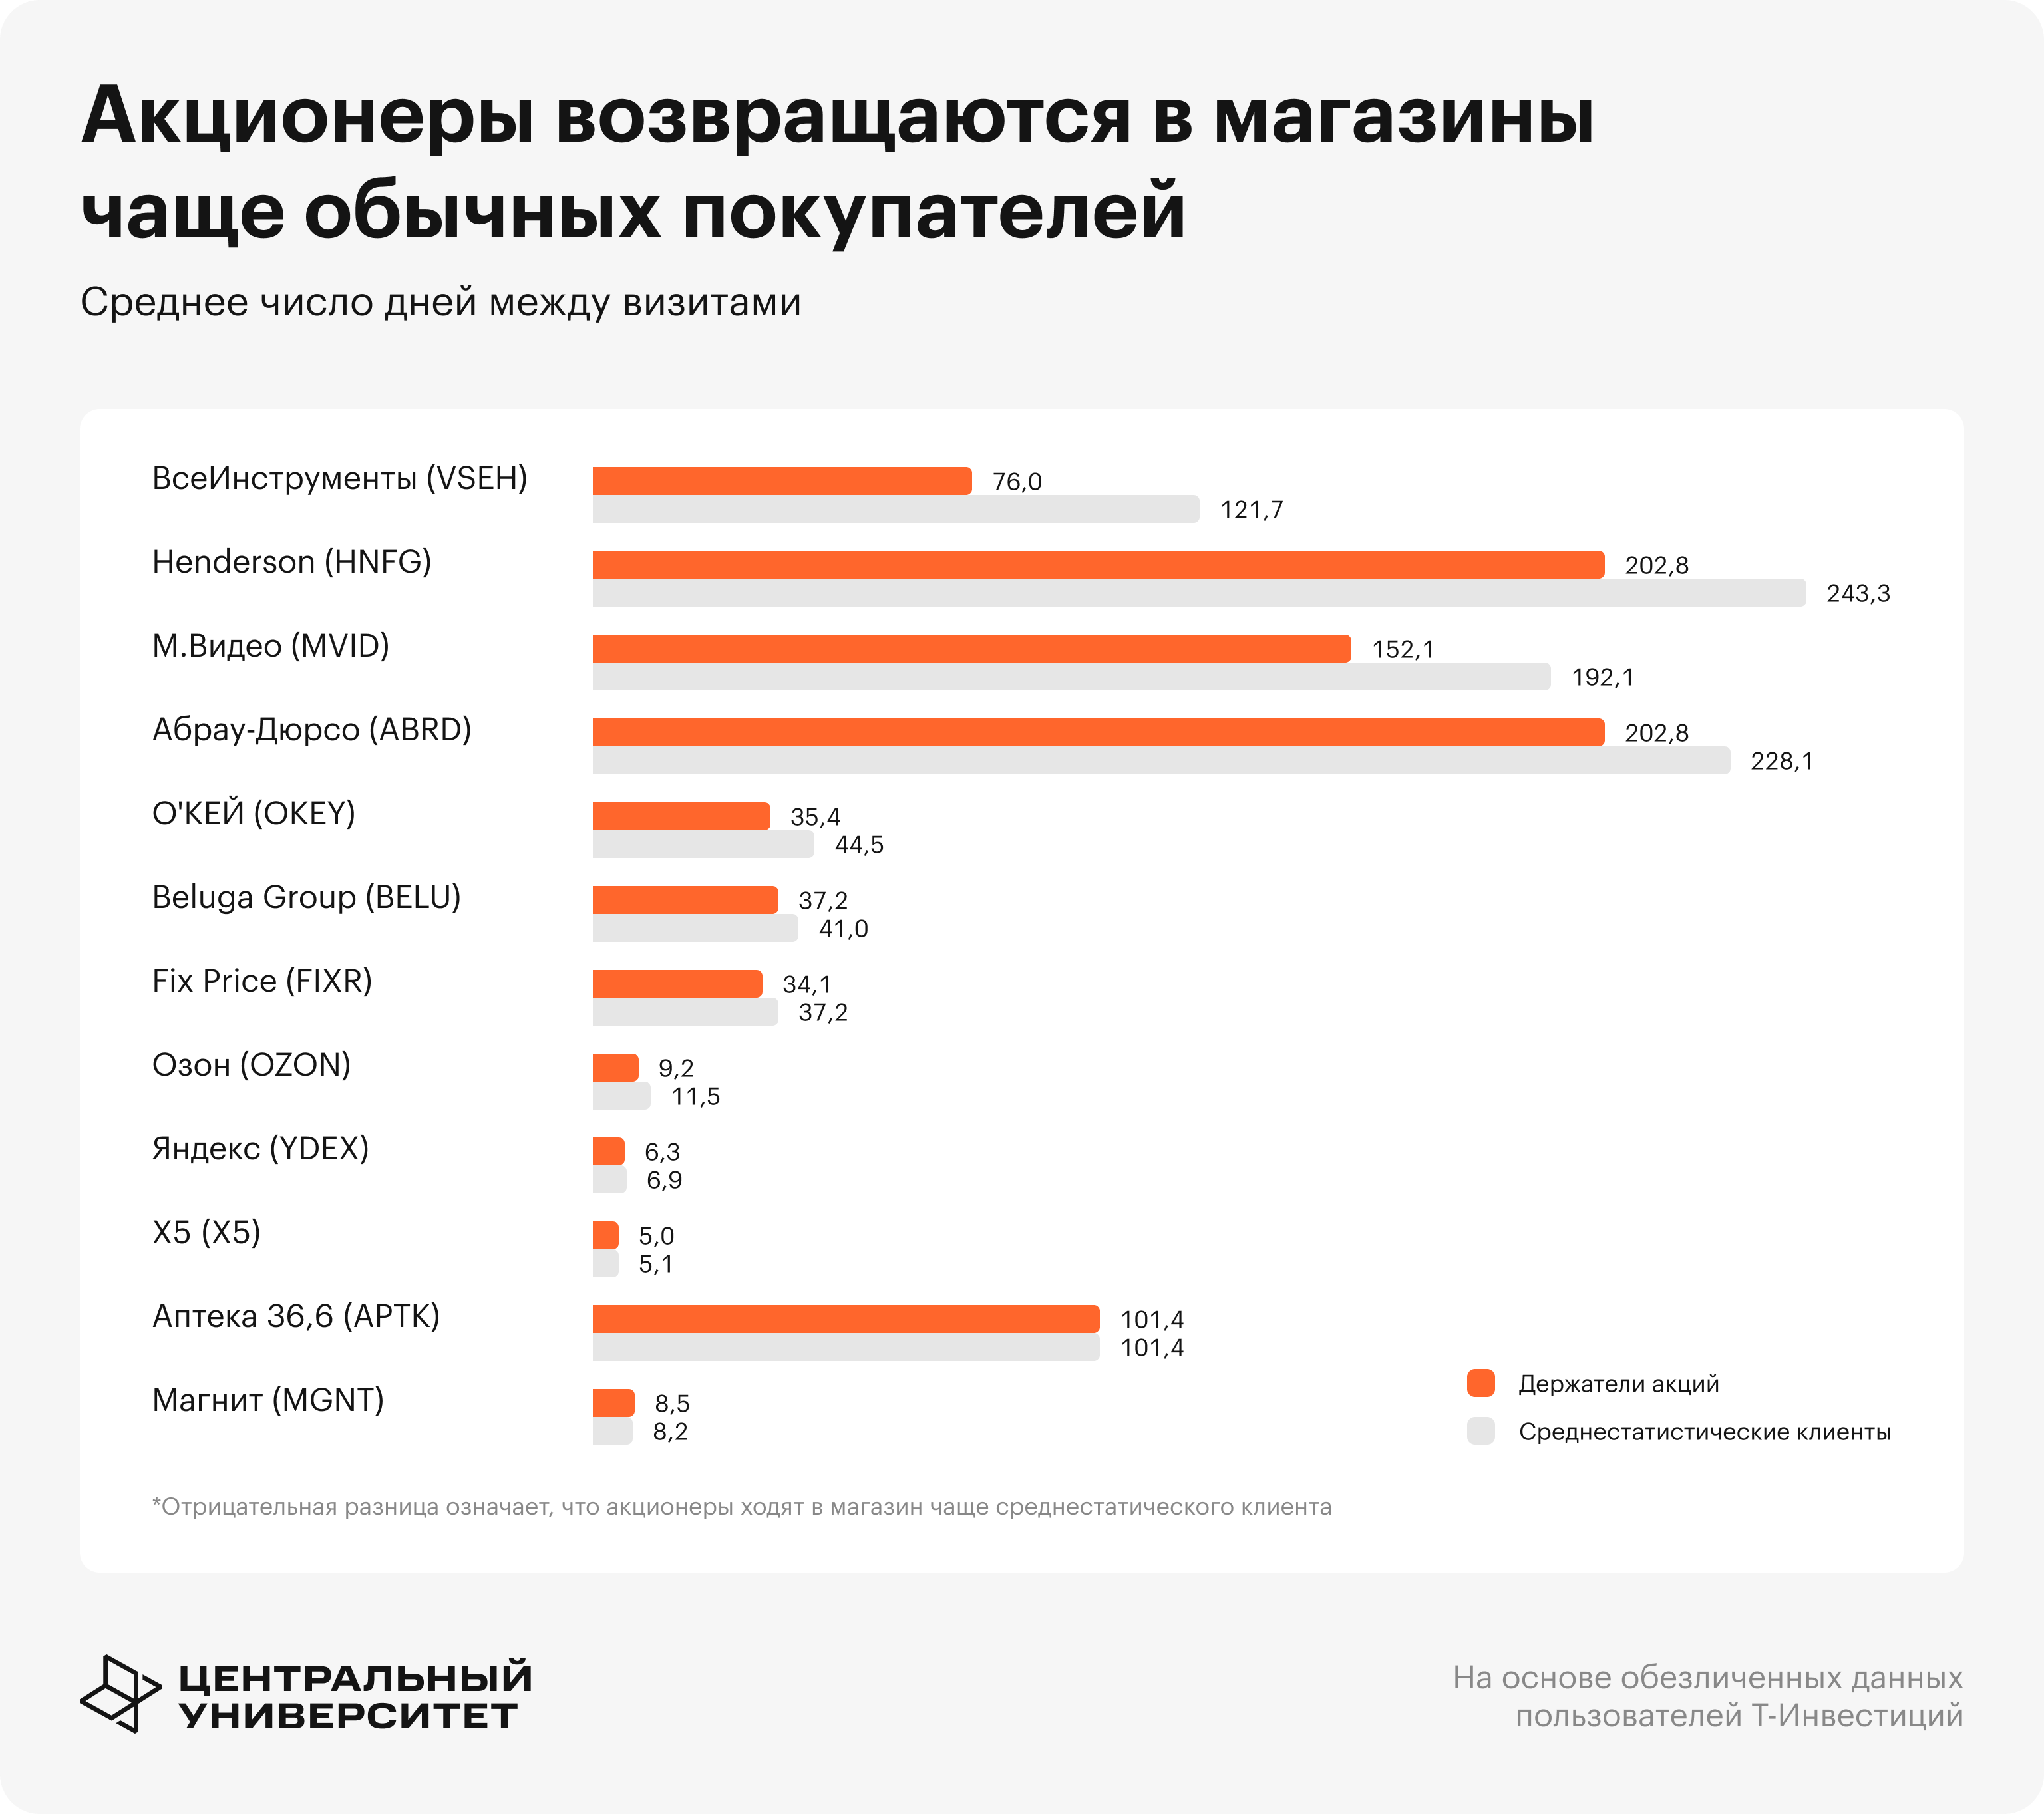
- Акционеры брендов чаще возвращаются за покупками. Например, у сети «ВсеИнструменты» интервал между визитами у держателей акций короче почти на полтора месяца: 76 дней у акционеров и 122 дней в среднем у россиян-инвесторов. У Henderson разница составляет около 41 дня, у «М.Видео» — 40 дней.
В 2012 году исследователи поведенческой экономики и финансов Keloharju, Knüpfer и Linnainmaa выяснили, что клиенты компаний чаще покупают их акции, реже продают эти бумаги и держат их дольше среднего. Позже исследователи академической бухгалтерии и финансов Clor-Proell, MacKenzie, Rennekamp и Rupar развили этот подход и показали, что в периоды неопределенности такие инвесторы могут вести себя устойчивее и слабее реагировать на краткосрочный негатив вокруг компаний.
В России эта закономерность становится заметнее вместе с появлением новых публичных B2C-компаний. В биржевом списке появились маркетплейсы, дискаунтеры, сервисы аренды, бренды одежды, товаров для дома и фармацевтика. Чем шире такой список, тем чаще частный инвестор может купить акции компании, продукцией которой сам пользуется.
При этом покупательский опыт не заменяет фундаментальный анализ финансовых показателей компании. Любимый магазин или удобный сервис — это еще не гарантия того, что бизнес растет, зарабатывает и справляется с долговой нагрузкой. Личный опыт снижает психологический барьер для входа в акцию, но решение о покупке должно опираться на оценку финансовых показателей компании и ее перспектив.
Покупатели брендов становятся их акционерами до 4 раз чаще
Когда человек регулярно покупает у компании, у него уже есть собственное представление о ее бизнесе. Он видит, насколько часто сам возвращается к бренду, как меняются цены, ассортимент и сервис. Этого мало для оценки акции, но достаточно, чтобы инвестор видел за тикером бизнес, с которым уже взаимодействовал сам.
В исследовании сильнее всего это видно на примере нишевого ретейла — компаний, которые занимаются продажой одной нишевой группы товаров, например одежды или обуви. Покупатели Henderson становятся акционерами компании заметно чаще, чем инвесторы в целом: доля держателей акций среди них достигает 9% против 3%. У «36,6» эффект еще выявленнее: среди покупателей сети акциями владеют 4% против 1% по россиянам-инвесторам в целом.
Чуть менее выраженная динамика у других брендов. Среди покупателей товаров бренда «Абрау-Дюрсо» доля держателей акций достигает 3%, у «ВсеИнструменты» — 5%. В среднем по выборке эти бумаги встречаются реже: 1% и 3% соответственно.
У продуктового ретейла разрыв пропадает. Покупатель может выбирать магазин по принципу удобства расположения — рядом с домом или офисом. Поэтому факт покупки в меньшей степени отражает отношение к бренду, что подтверждают цифры: доля акционеров среди покупателей совпадает со средним уровнем по инвесторам: у Х5 это 12%, у Магнита — 7%.
Если покупок нет, интерес к акциям ниже
Если россиянин не покупает товары компании или не пользуется сервисами, ее акции реже оказываются у него в портфеле.
Самый заметный разрыв по результатам исследования — у Яндекса. Среди россиян без покупок в продуктах экосистемы доля держателей акций компании на 7 п. п. ниже, чем в среднем среди инвесторов: 10% против 17%. При этом у Яндекса большой охват сервисов, поэтому группа клиентов без покупок сама по себе довольно узкая.
У классического ретейла разрыв меньше, но направление то же. У X5 среди россиян без покупок доля акционеров ниже на 4 п. п. (8% против 12%), у Ozon — на 2 п. п. (6% против 8%), у «Магнита» — на 1 п. п. (6% против 7%).
Акционеры продуктового ретейла чуть чаще концентрируют расходы на бренде
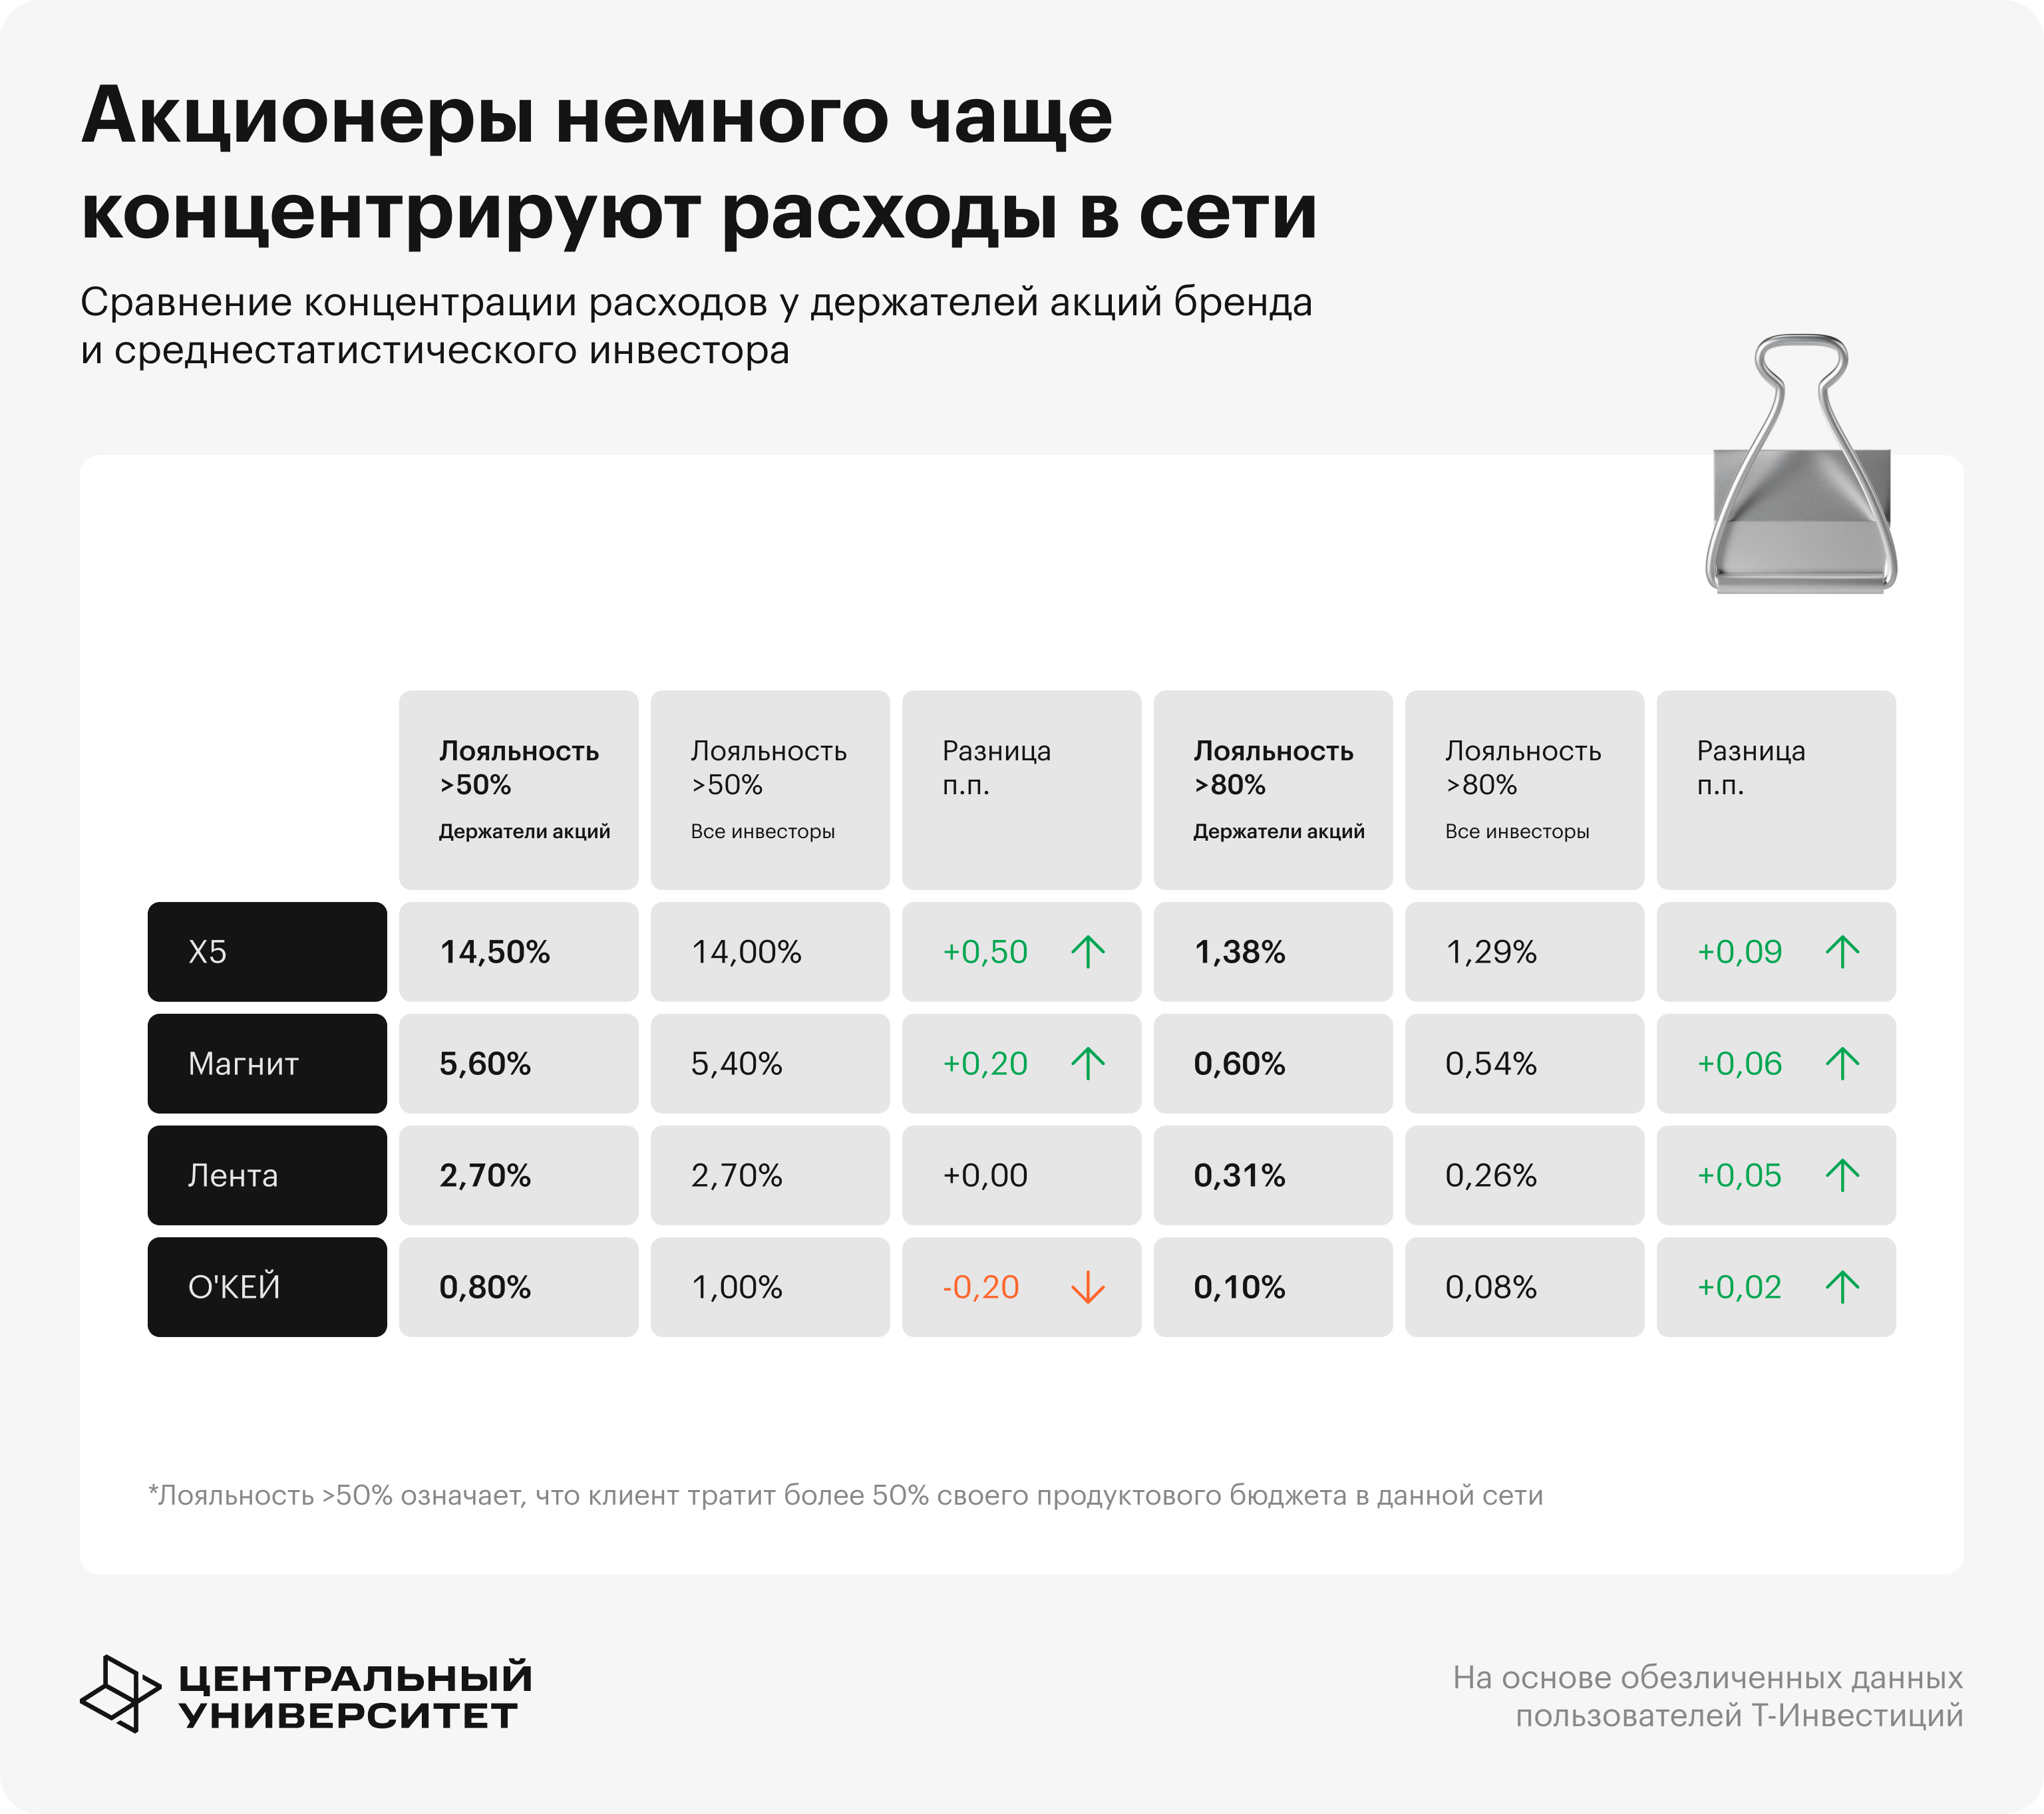
Еще один срез — насколько клиент-инвестор концентрирует покупки в одной сети. Исследование затронуло инвесторов, у которых бренд занимает больше половины расходов в категории, и тех, у кого доля расходов на бренд выше 80% в категории. Анализ показал, что колебания являются минимальными, если сравнивать с нишевым ретейлом.
Среди держателей акций X5 доля клиентов, которые тратят в сети больше 80% продуктового бюджета, составляет 1,38%. В среднем по выборке — 1,29%. У «Магнита» разница тоже небольшая: 0,6% у акционеров и 0,54% в среднем. У «Ленты» — 0,31% и 0,26%.
Среди держателей акций X5 доля клиентов, которые тратят в сети больше 80% продуктового бюджета, составляет 1,38%. В среднем по выборке — 1,29%. У «Магнита» разница тоже небольшая: 0,6% у акционеров и 0,54% в среднем. У «Ленты» — 0,31% и 0,26%.
Акционеры чаще возвращаются за покупками
Еще один показатель — как быстро клиент возвращается к бренду после покупки. У некоторых компаний акционеры делают это заметно чаще остальных клиентов.
Самый большой разрыв — у «ВсеИнструменты». Держатели акций возвращаются за покупками в среднем раз в 76 дней, а среднестатистические покупатели — каждые 122 дня. Акционеры Henderson возвращаются к бренду на 40 дней быстрее (203 дня против 243 дней у россиян в целом), аналогично у «М.Видео»: акционеры бренда посещают магазин каждые 152 дня, а среднестатистический покупатель — каждые 192 дня. Для категорий, где покупки происходят не каждую неделю, такая разница заметна: клиент чаще проверяет ассортимент, акции и новые предложения бренда.
В продуктовом ретейле такой разницы почти нет. У X5 и «Магнита» поведение акционеров близко к среднему уровню по выборке. Продуктовый магазин часто выбирают по маршруту, району и удобству, поэтому сама покупка слабее показывает отношение к бренду.
Таким образом, если акционеры чаще возвращаются за покупками, с ними можно работать как с отдельным клиентским сегментом: через предложения, коммуникации, программы лояльности и события для инвесторов.
Заключение
Покупательский опыт не объясняет состав всего портфеля инвестора, но показывает, почему одни компании становятся для него ближе других. Когда человек регулярно пользуется брендом, он уже видит часть бизнеса в работе: цены, сервис, ассортимент, частоту собственных покупок.
Покупательский опыт не заменяет финансовый анализ, но дает инвестору понятную точку опоры. Поэтому, вероятно, с ростом числа публичных потребительских брендов связь между покупками и портфелем будет становиться заметнее.
Для самих компаний и участников рынка эта тенденция открывает новые возможности для работы с аудиторией. У бизнеса появляется еще один срез клиентской базы: люди, которые и покупают у бренда и держат его акции. С ними можно работать точнее:
- Для брокера покупка у бренда — хороший момент, чтобы объяснить человеку, как устроена компания: на чем зарабатывает, почему растет и какие риски есть у бизнеса. Сам факт покупки, конечно, не повод сразу покупать акции.
- Для самой компании клиент-акционер может стать отдельным покупательским сегментом. Ему могут быть интересны закрытые предложения, дни инвестора, ранний доступ к новинкам, отдельные коммуникации о развитии бренда.
- Службы по связям с инвесторами (IR) могут объяснять компанию через продукт, который человек уже знает. Маркетинг — смотреть на клиентов-акционеров как на отдельную группу: как часто они возвращаются, что покупают и на какие предложения реагируют.
Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета:
«Полученные выводы перекликаются с текущей повесткой развития финансового рынка. На фоне стратегического ориентира по соотношению капитализации к ВВП на уровне 66% ключевым фактором становится не только инфраструктура, но и расширение базы эмитентов. Исследование показывает, что рост числа публичных компаний может опираться на лояльность потребителей. Чем больше качественных брендов выходит на биржу, тем больше у инвесторов возможностей вкладывать в знакомые активы. Вместе с тем знакомство с брендом не должно подменять анализ его финансовых показателей — сам факт регулярных покупок в сети является поводом изучить компанию внимательнее, а не готовым инвестиционным решением».
Сергей Панфилов, заместитель директора Центра бизнес-образования и аналитики Центрального университета:
«Личный потребительский опыт постепенно превращается в самостоятельный фактор инвестиционного выбора. Когда человек регулярно пользуется брендом, у него уже есть представление о том, как этот бизнес работает, — и такой опыт снижает барьер для входа в акции компании. Наши данные показывают, что клиенты-акционеры ведут себя не так, как остальные покупатели: они лояльнее, чаще возвращаются за покупками и внимательнее следят за брендом. Для компаний это означает появление нового среза аудитории, с которым можно и нужно работать отдельно — через дни инвестора, ранний доступ к новинкам и адресные коммуникации».
Над исследованием работали:
- Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета.
- Сергей Панфилов, заместитель директора Центра бизнес-образования и аналитики Центрального университета.
- Егор Пашков, менеджер направления исследований Центра бизнес-образования и аналитики Центрального университета.
- Павел Глек, руководитель аналитики T-Data.
- Артемий Иванов, старший аналитик T-Data.
- Даниил Волков, магистрант Центрального университета и аналитик T-Data.
Методология
В исследовании использовались обезличенные данные по покупкам по банковским картам и брокерским счетам общей аудитории Т-Банка и Т-Инвестиций (инвестиционный сервис в экосистеме Т-Банка). Выборка включала только тех россиян, которые являлись активными инвесторами и активными покупателями в 2025 году. Базой для сравнения послужила полная выборка подходящих под условие жителей страны. Держателем акции считался инвестор, удерживавший данную бумагу в портфеле более 24 часов.
Покупки анализировались как траты людей на товары и услуги, оплаченные банковской картой через эквайринг. В центре исследования — гипотеза о том, что личный потребительский опыт влияет на состав портфеля инвестора. В выборку вошли наиболее крупные публичные компании из сектора B2C, у которых есть данные о покупках через эквайринг, позволяющие зафиксировать покупательский опыт. Мы исключили финансовые компании, так как по этому сегменту невозможно собрать репрезентативные данные. Нефтегазовые эмитенты также не были включены в выборку, так как уровень потребительской вовлеченности инвестора в их бренд обычно ниже (АЗС часто являются непрофильными активами) и специфика сектора заслуживает отдельного анализа.
При анализе учитывались дополнительные параметры по брендам. Для Абрау-Дюрсо учитывались только покупки в бутиках бренда, для компании Novabev Group (BELU) — только покупки в сети «Винлаб». Значительная часть продаж этих компаний приходится на крупные продуктовые сети, где покупка фиксируется на ретейлере и однозначно отнести ее к конкретному бренду невозможно. Чтобы избежать искажений, в выборку включались только покупки в собственных розничных каналах брендов. По компаниям Ozon и Яндекс к покупкам в брендах и суббрендах также добавлялись переводы в Ozon Банк и Яндекс Банк. Это связано с тем, что значительная часть покупателей оплачивает товары не напрямую банковской картой, а через собственные банковские продукты Ozon и Яндекса. Без учета таких переводов картина потребительской активности была бы неполной.