Введение
Частные инвесторы часто воспринимаются как единая группа участников рынка, однако они демонстрируют различия в стратегиях, объеме капитала, готовности рисковать в зависимости от региона проживания. Лаборатория инвестиционных исследований Центрального университета и Т-Инвестиций Т-Банка проанализировала географию капитала брокеров на основе данных их активности в России за 2024 и 2025 годы, чтобы выявить особенности стратегий инвесторов от региона к региону.
Главные итоги
- Разница среднегодового оборота на инвестора варьируется от 1 млн рублей в Республике Тыва до 27,9 млн рублей в Москве. Средняя сумма портфеля в регионах-лидерах (Москва — 889 тысяч рублей, Чукотский АО — 499 тысяч рублей) превышает показатели регионов с минимальной активностью в 10—15 раз.
- Московские инвесторы не подвержены сезонным спадам. Под конец года инвестиционная активность в Москве снижается лишь на 10—15%, тогда как в среднем по регионам падение составляет 23%, а в отдельных субъектах (Республике Тыва, Республике Ингушетия) превышает 30—40%.
- Стратегия инвестирования зависит от региона. Коэффициент оборачиваемости портфеля (объем сделок относительно объема портфеля) демонстрирует экстремальные различия: от 26 на Чукотке (консервативное удержание) до 103 в Магаданской области (высокочастотная активность).
Региональные различия инвесторов в рублях
Анализ среднегодового оборота на одного инвестора и размера портфеля показывает значительное финансовое различие между субъектами Российской Федерации: максимальная разница достигает 27 раз.
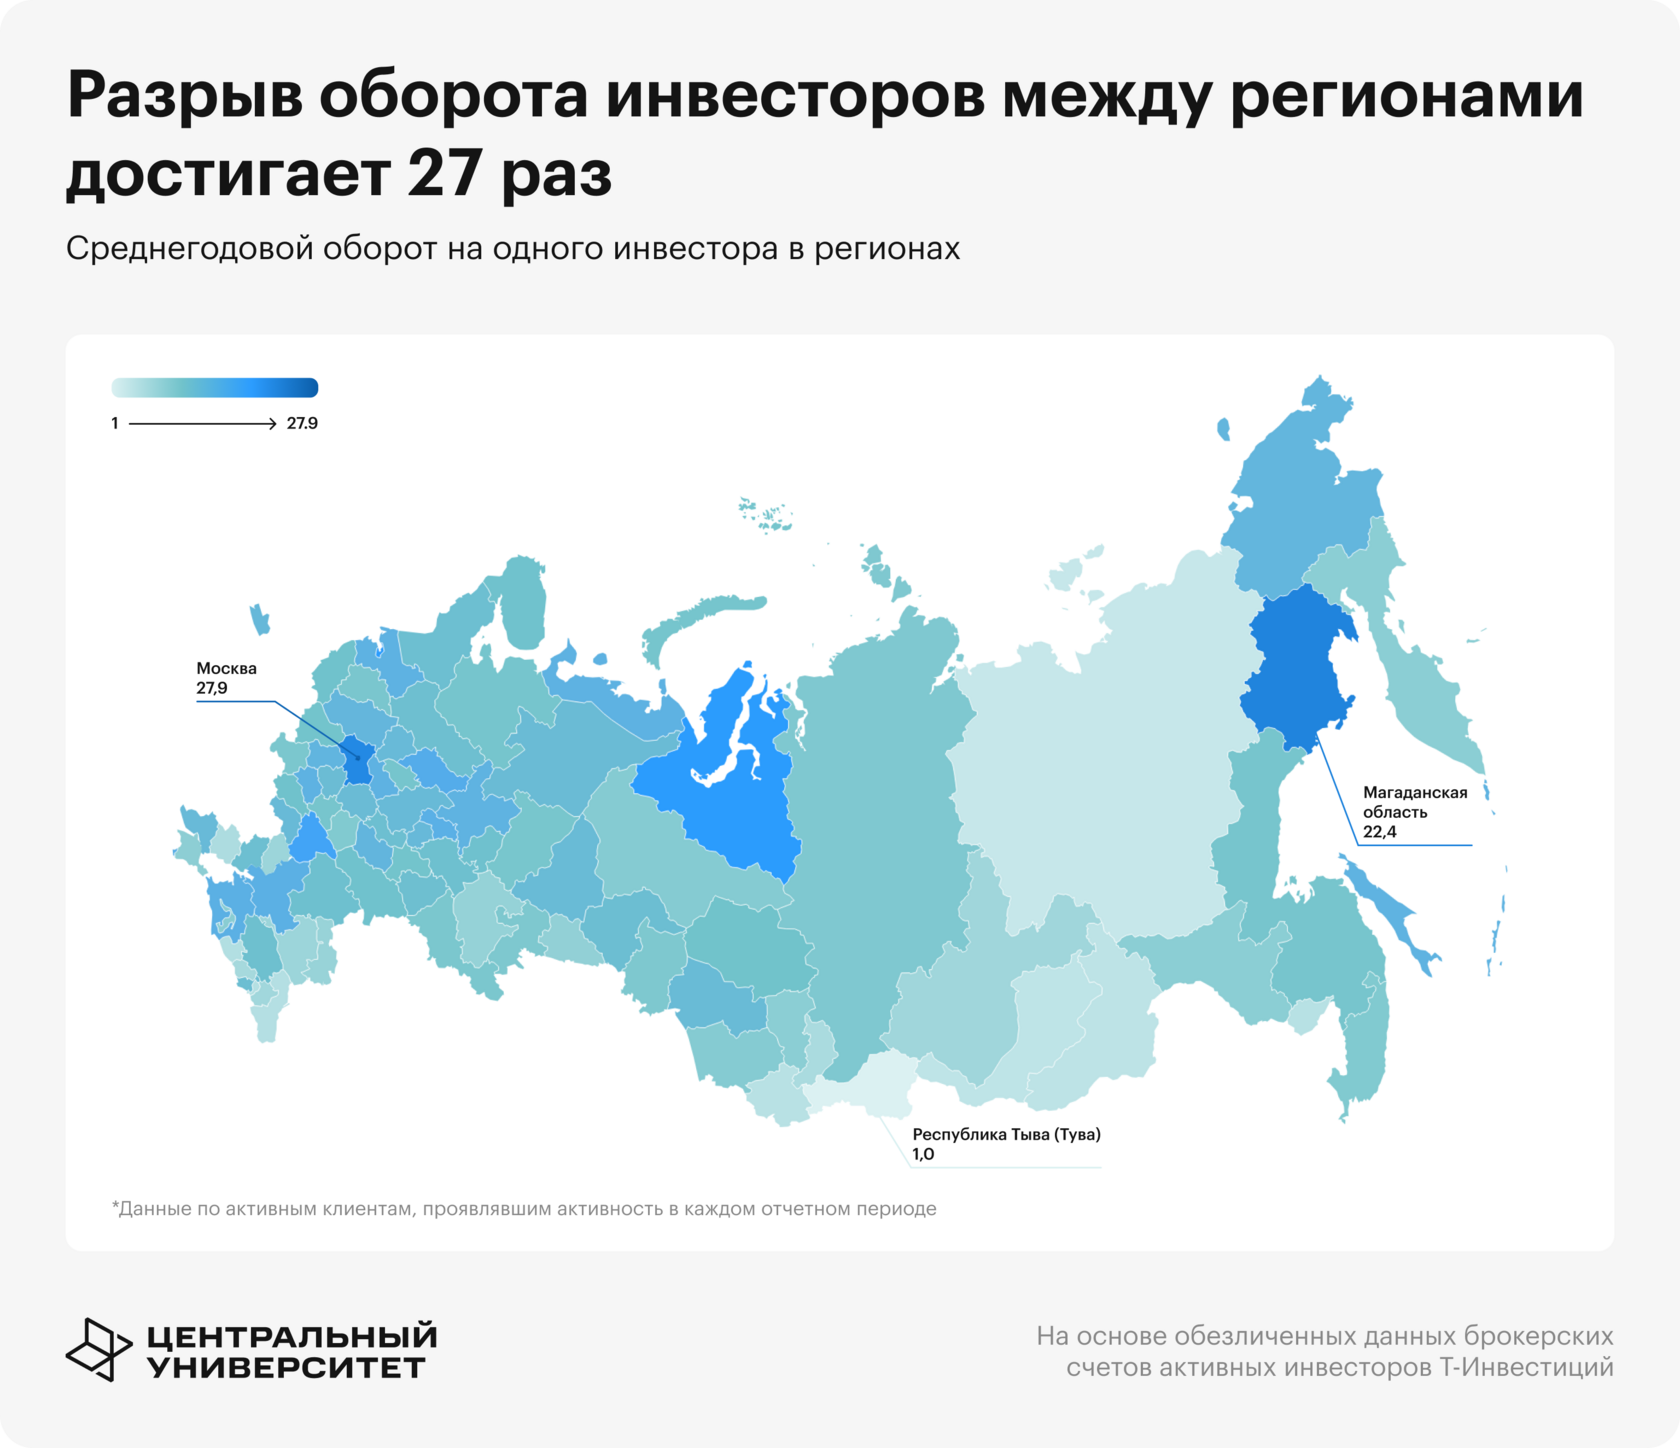
Лидером по уровню среднегодового оборота стала Москва со значением 28 млн рублей. В группу регионов с максимальными показателями также вошли Магаданская область (22 млн рублей в год) и Ямало-Ненецкий АО (19 млн рублей в год). В ряде регионов юга и Сибири обороты не превышают 2—3 млн рублей, а в таких, как Республика Тыва, фиксируется минимальный уровень — 1 млн рублей. По России в целом среднегодовой оборот на одного инвестора составляет 14,7 млн рублей. Без учета Москвы и Московской области, Санкт-Петербурга и Ленинградской области показатель снижается до 10,5 млн рублей — примерно на 28% ниже общероссийского уровня.
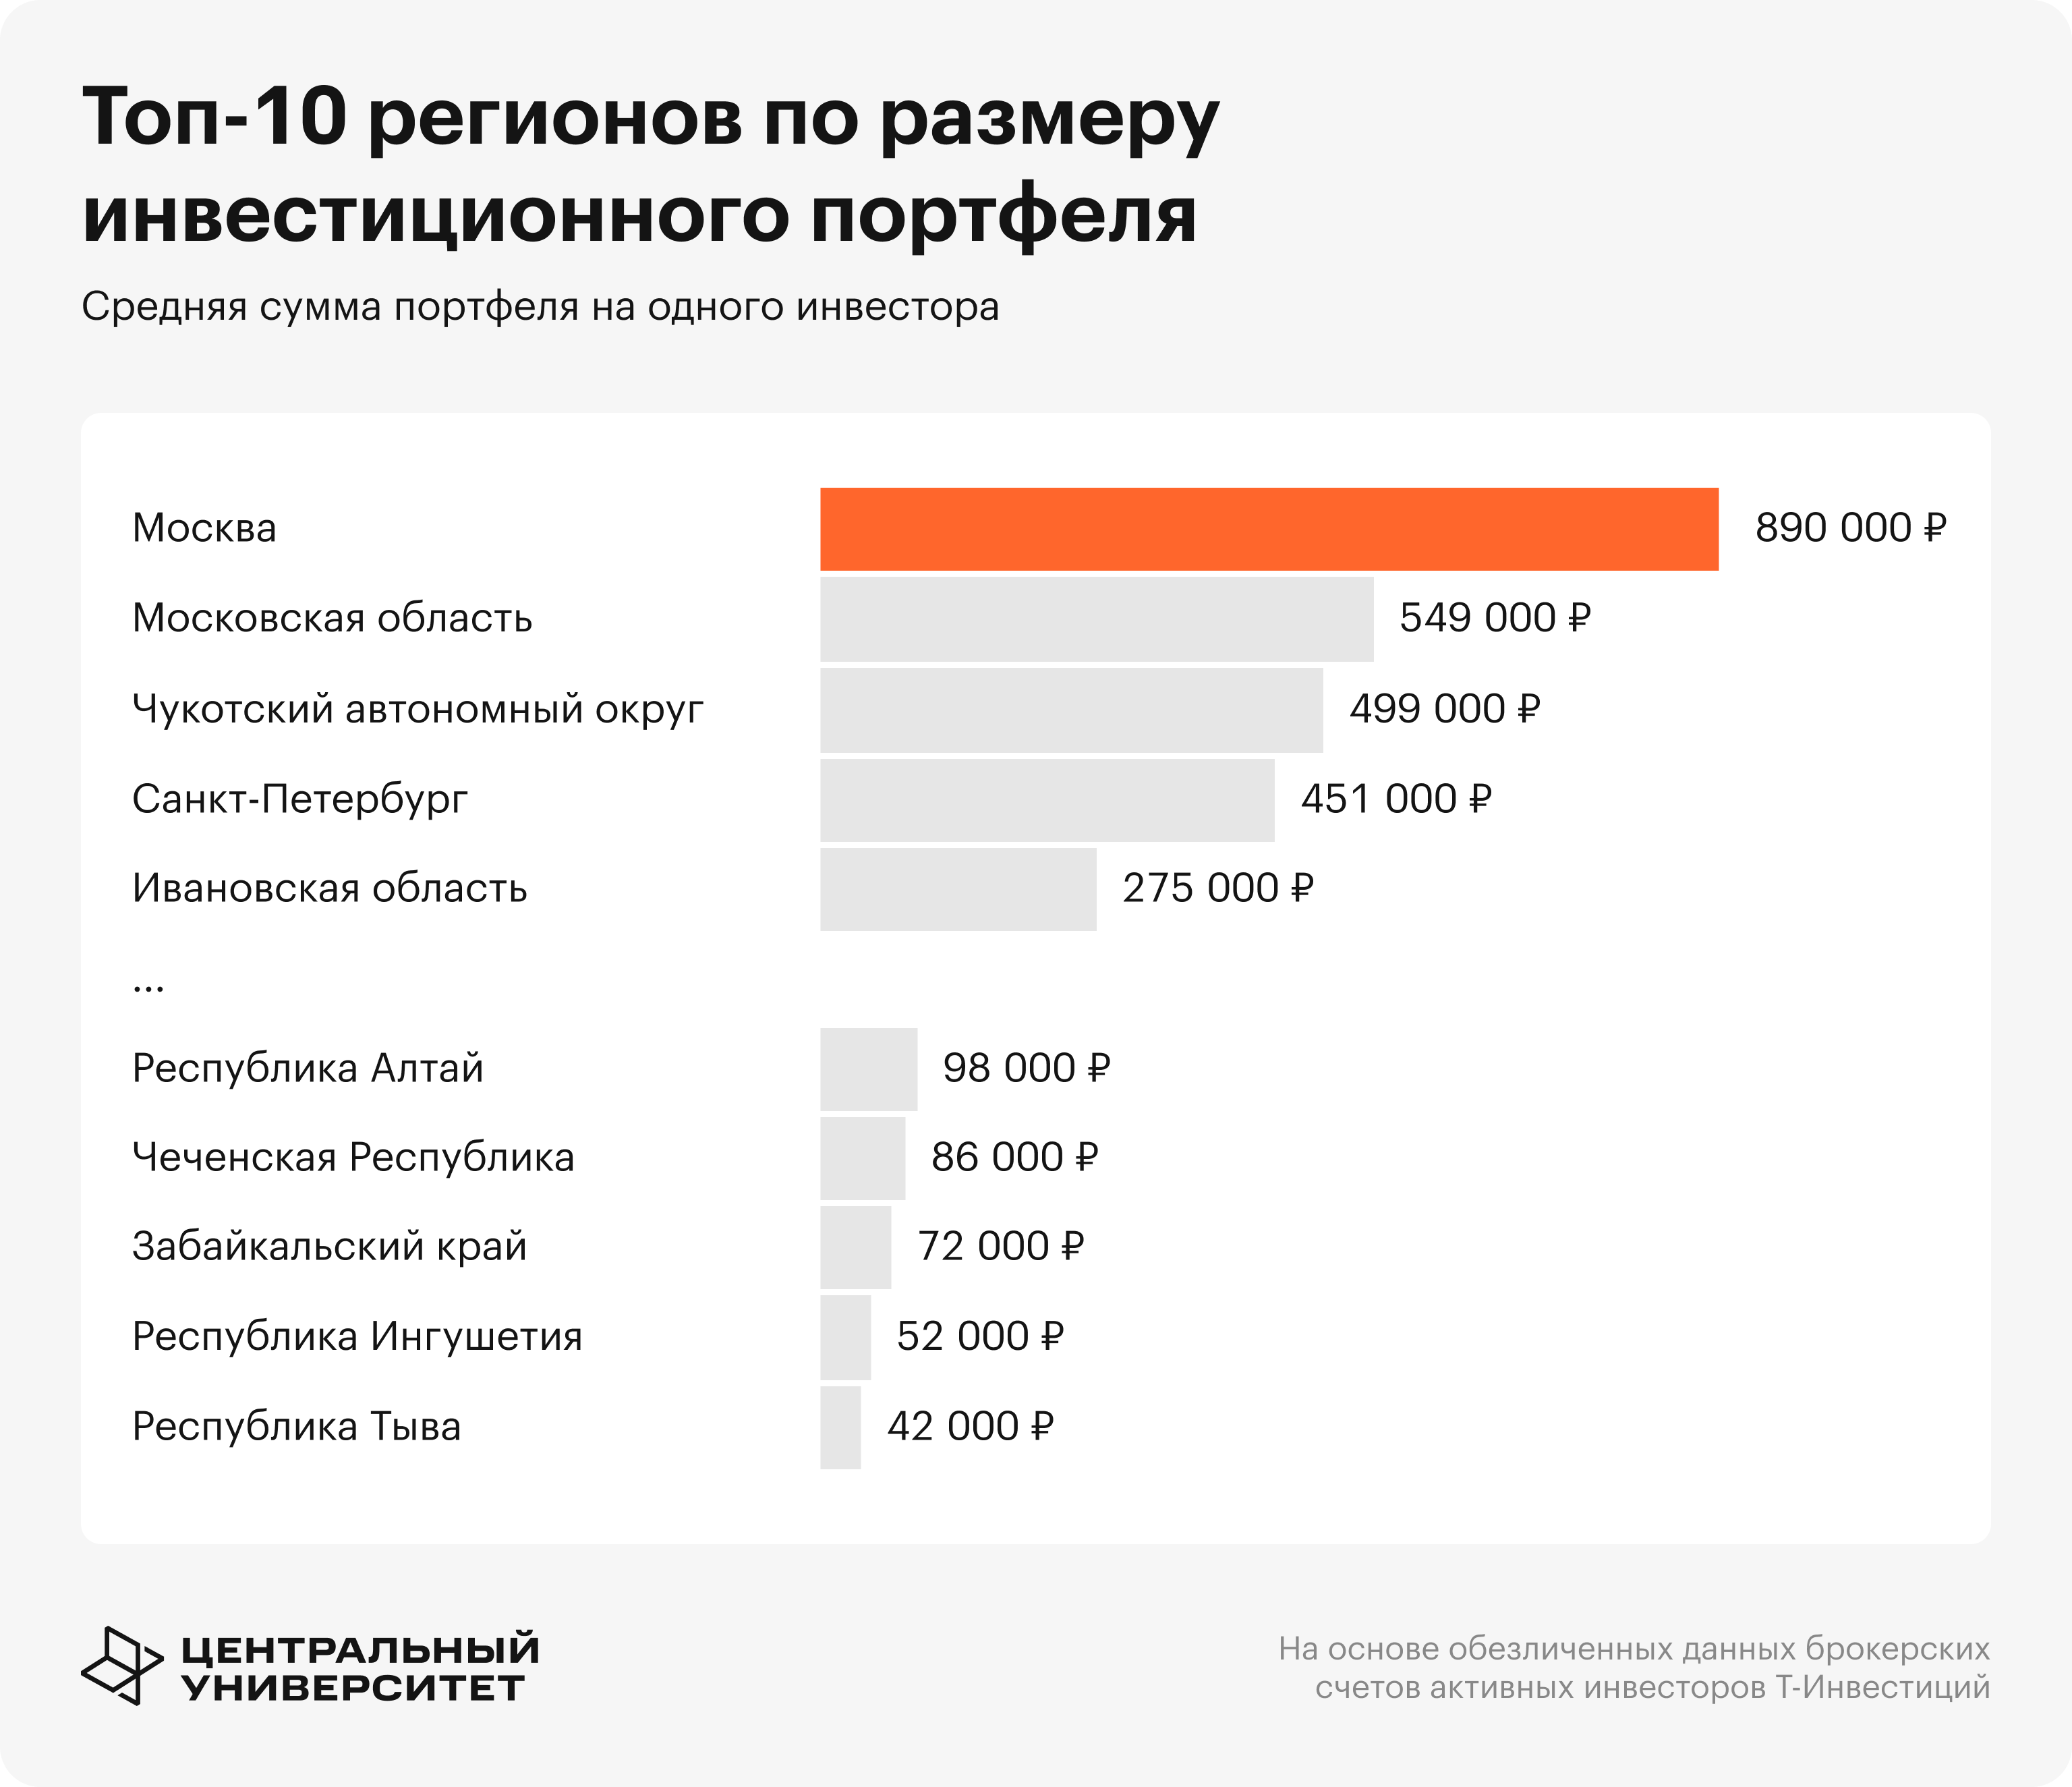
При этом высокий оборот не гарантирует крупный средний портфель. Некоторые регионы с высокими оборотами демонстрируют меньший размер портфеля из-за высокой частоты сделок. Особенно ярко это проявляется в Магаданской области, Ямало-Ненецком автономном округе и Воронежской области, где средний годовой оборот инвестора достигает 17—22 млн рублей, тогда как средний размер портфеля составляет лишь 209—249 тысяч рублей. Для сравнения: на Чукотке при более низком обороте средний портфель достигает 499 тысяч рублей — примерно вдвое больше, чем в этих регионах.
Региональный разрыв в размерах портфелей остается значительным. В Московской области средний портфель составляет 549 тысяч рублей, в Санкт-Петербурге — 451 тысяч рублей, тогда как в Тыве — только 42 тысячи рублей. Таким образом, показатель Московской области превышает уровень Тывы примерно в 13 раз, а разрыв между Москвой и Тывой достигает 21 раза. По России в целом средний размер портфеля составляет 348 тысяч рублей. При этом без Москвы и Московской области, Санкт-Петербурга и Ленинградской области показатель снижается до 199 тысяч рублей — примерно на 43% ниже общероссийского уровня.
Региональный разрыв в размерах портфелей остается значительным. В Московской области средний портфель составляет 549 тысяч рублей, в Санкт-Петербурге — 451 тысяч рублей, тогда как в Тыве — только 42 тысячи рублей. Таким образом, показатель Московской области превышает уровень Тывы примерно в 13 раз, а разрыв между Москвой и Тывой достигает 21 раза. По России в целом средний размер портфеля составляет 348 тысяч рублей. При этом без Москвы и Московской области, Санкт-Петербурга и Ленинградской области показатель снижается до 199 тысяч рублей — примерно на 43% ниже общероссийского уровня.
Сезонность и устойчивость
Наибольшее сохранение активности в течение всего года наблюдается в Москве и ряде крупных регионов. Активность в столице снижается с 47 операций (покупка и продажа активов) в первом квартале до 39 в четвертом квартале, а в Московской области — с 42 до 35 операций. Сопоставимые значения к концу года наблюдаются в Воронежской и Ярославской областях — 38 операций, а также в Санкт-Петербурге — 36.
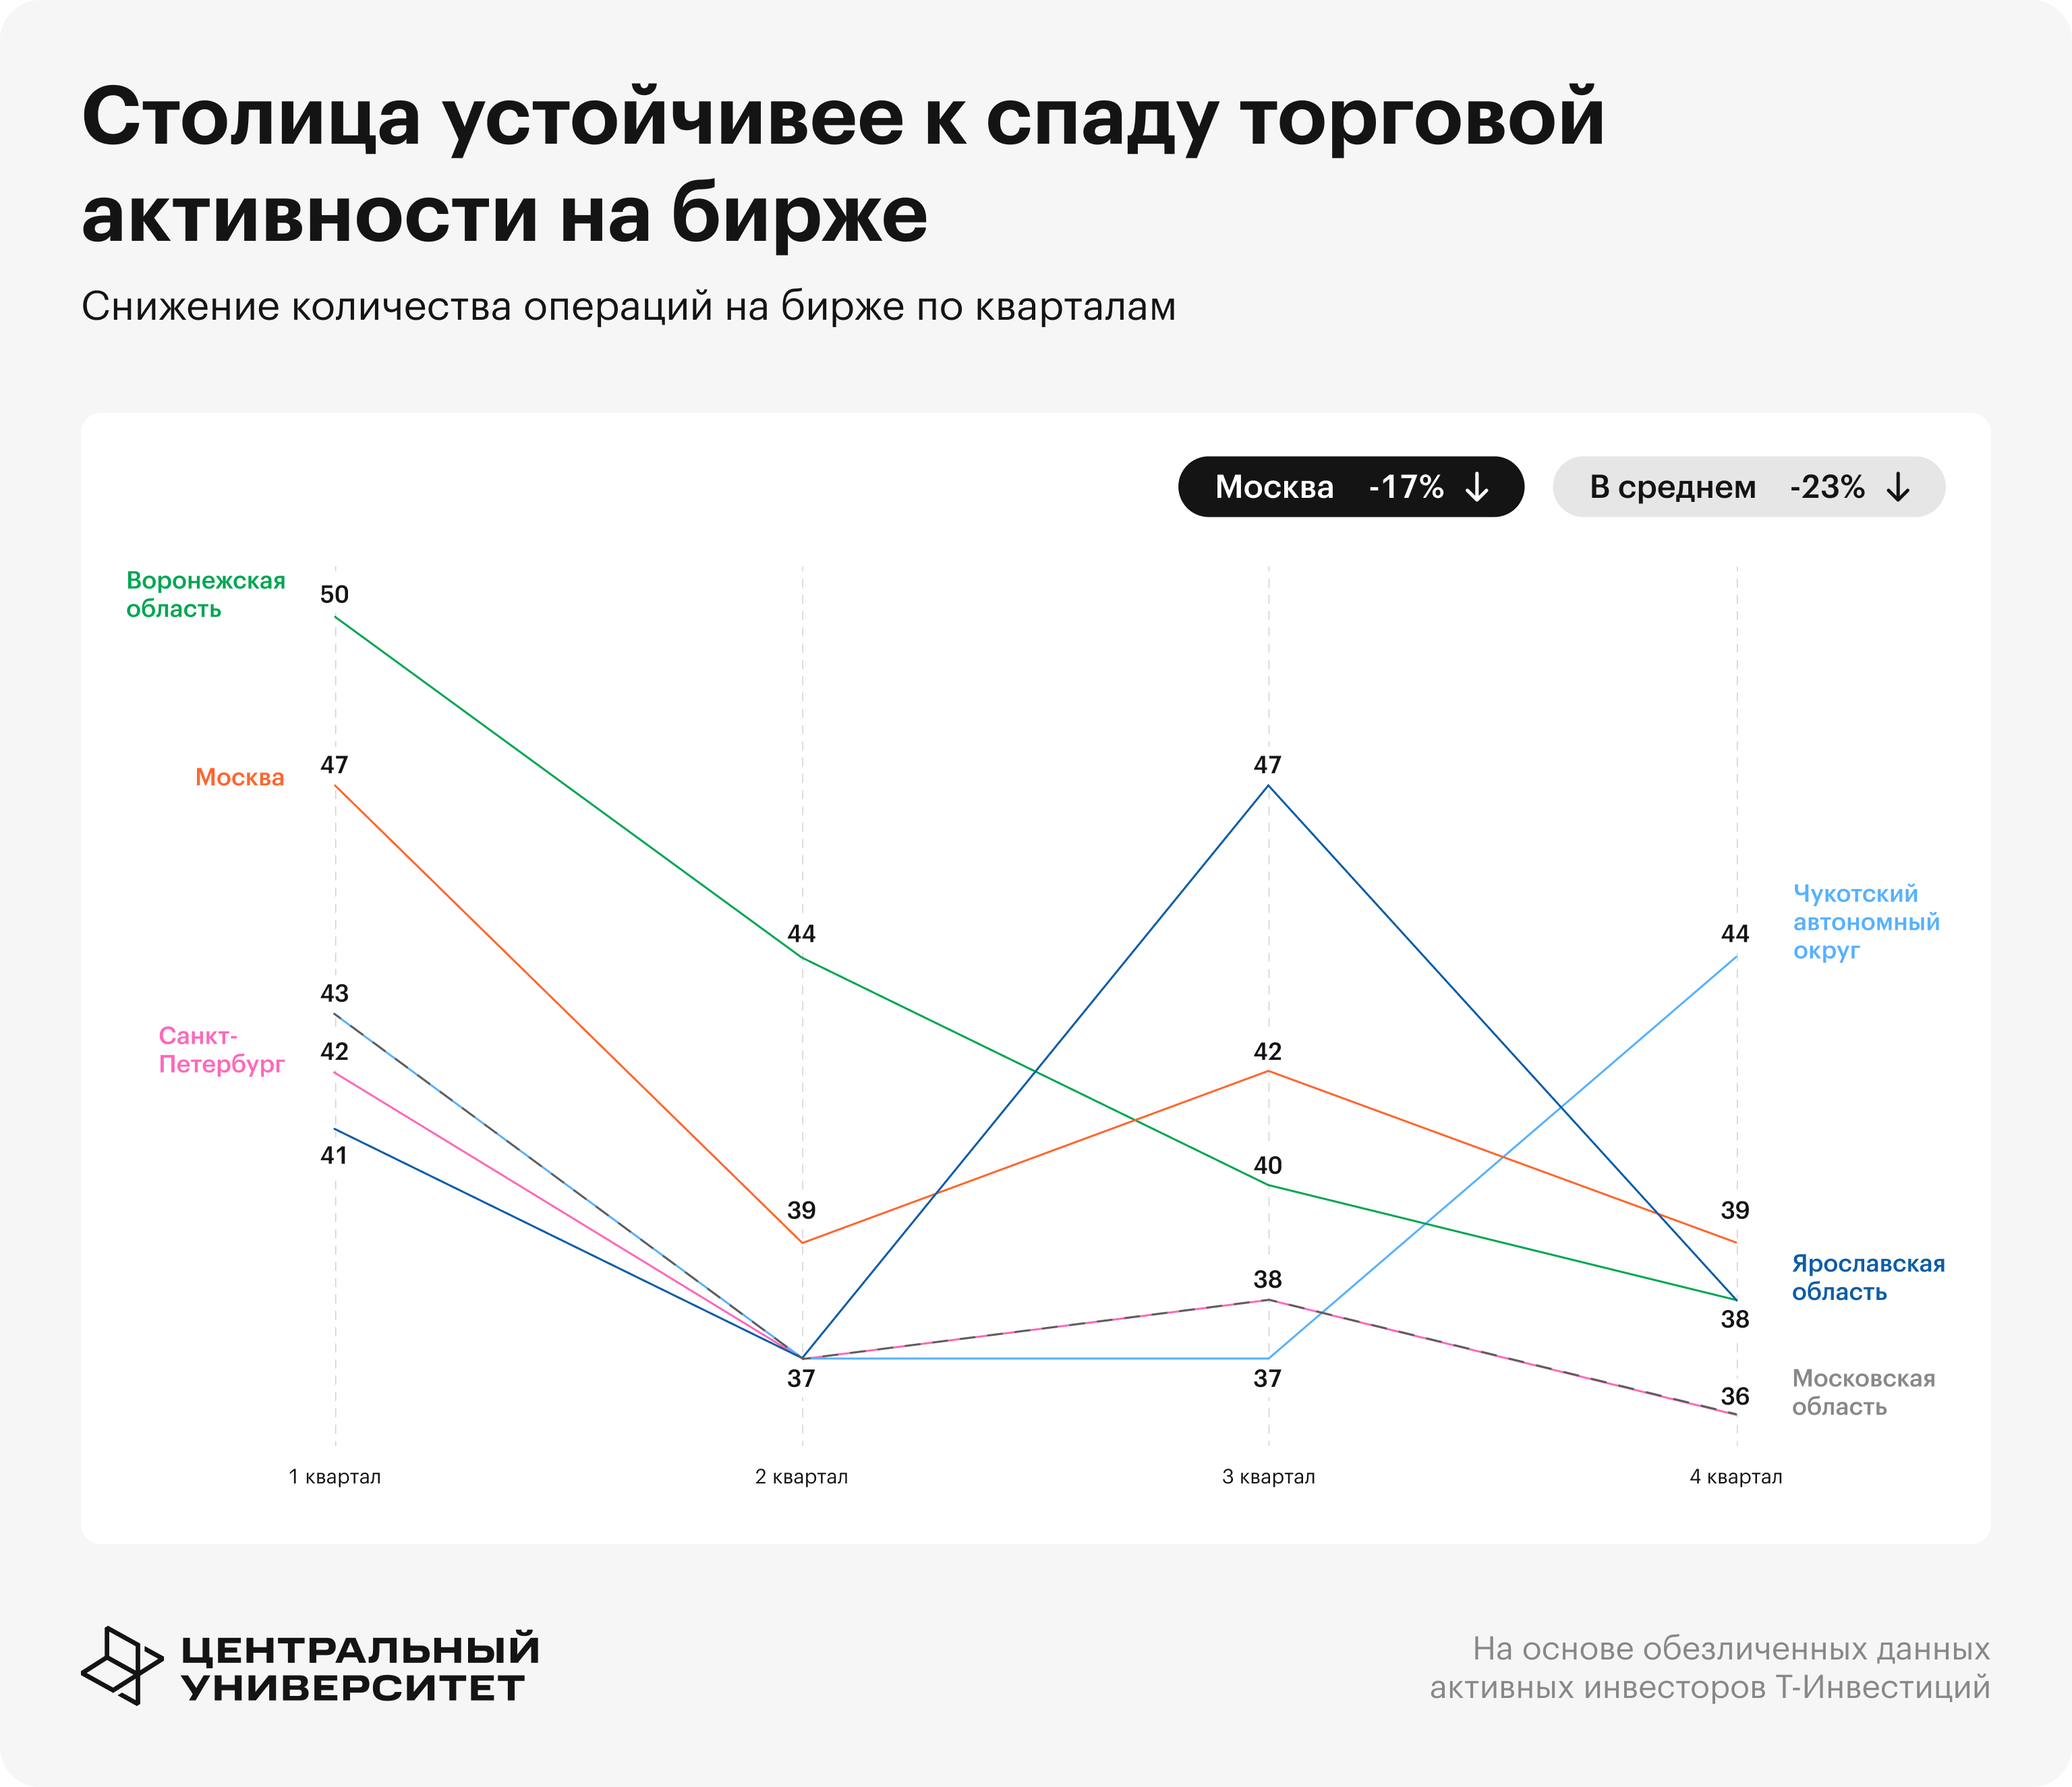
Более половины регионов демонстрируют умеренное снижение на 15—25%, а примерно в каждом четвертом регионе сокращение превышает 25%. Наиболее выраженное снижение наблюдается в Республике Ингушетия, Ненецком автономном округе, республиках Чечня и Тыва, Орловской области и Алтайском крае — до 35%. Такая динамика может быть связана с сезонным снижением торговой активности в конце года, фиксацией финансовых результатов и налоговым планированием. По России в целом среднее количество операций на инвестора снижается с 36,1 в первом квартале до 29,0 в четвертом — примерно на 20%.
Уникальную ситуацию демонстрирует Чукотский автономный округ, где активность не только не падает, но и растет с 43 до 44 операций, что указывает на независимость локальных инвесторов от общероссийских сезонных трендов.
Минимальное снижение в Москве, Московской области, Санкт-Петербурге и ряде других регионов может указывать на более регулярный характер инвестиционной активности и меньшую зависимость инвесторов от сезонных факторов.
Уникальную ситуацию демонстрирует Чукотский автономный округ, где активность не только не падает, но и растет с 43 до 44 операций, что указывает на независимость локальных инвесторов от общероссийских сезонных трендов.
Минимальное снижение в Москве, Московской области, Санкт-Петербурге и ряде других регионов может указывать на более регулярный характер инвестиционной активности и меньшую зависимость инвесторов от сезонных факторов.
Воронеж торгует наравне с Москвой
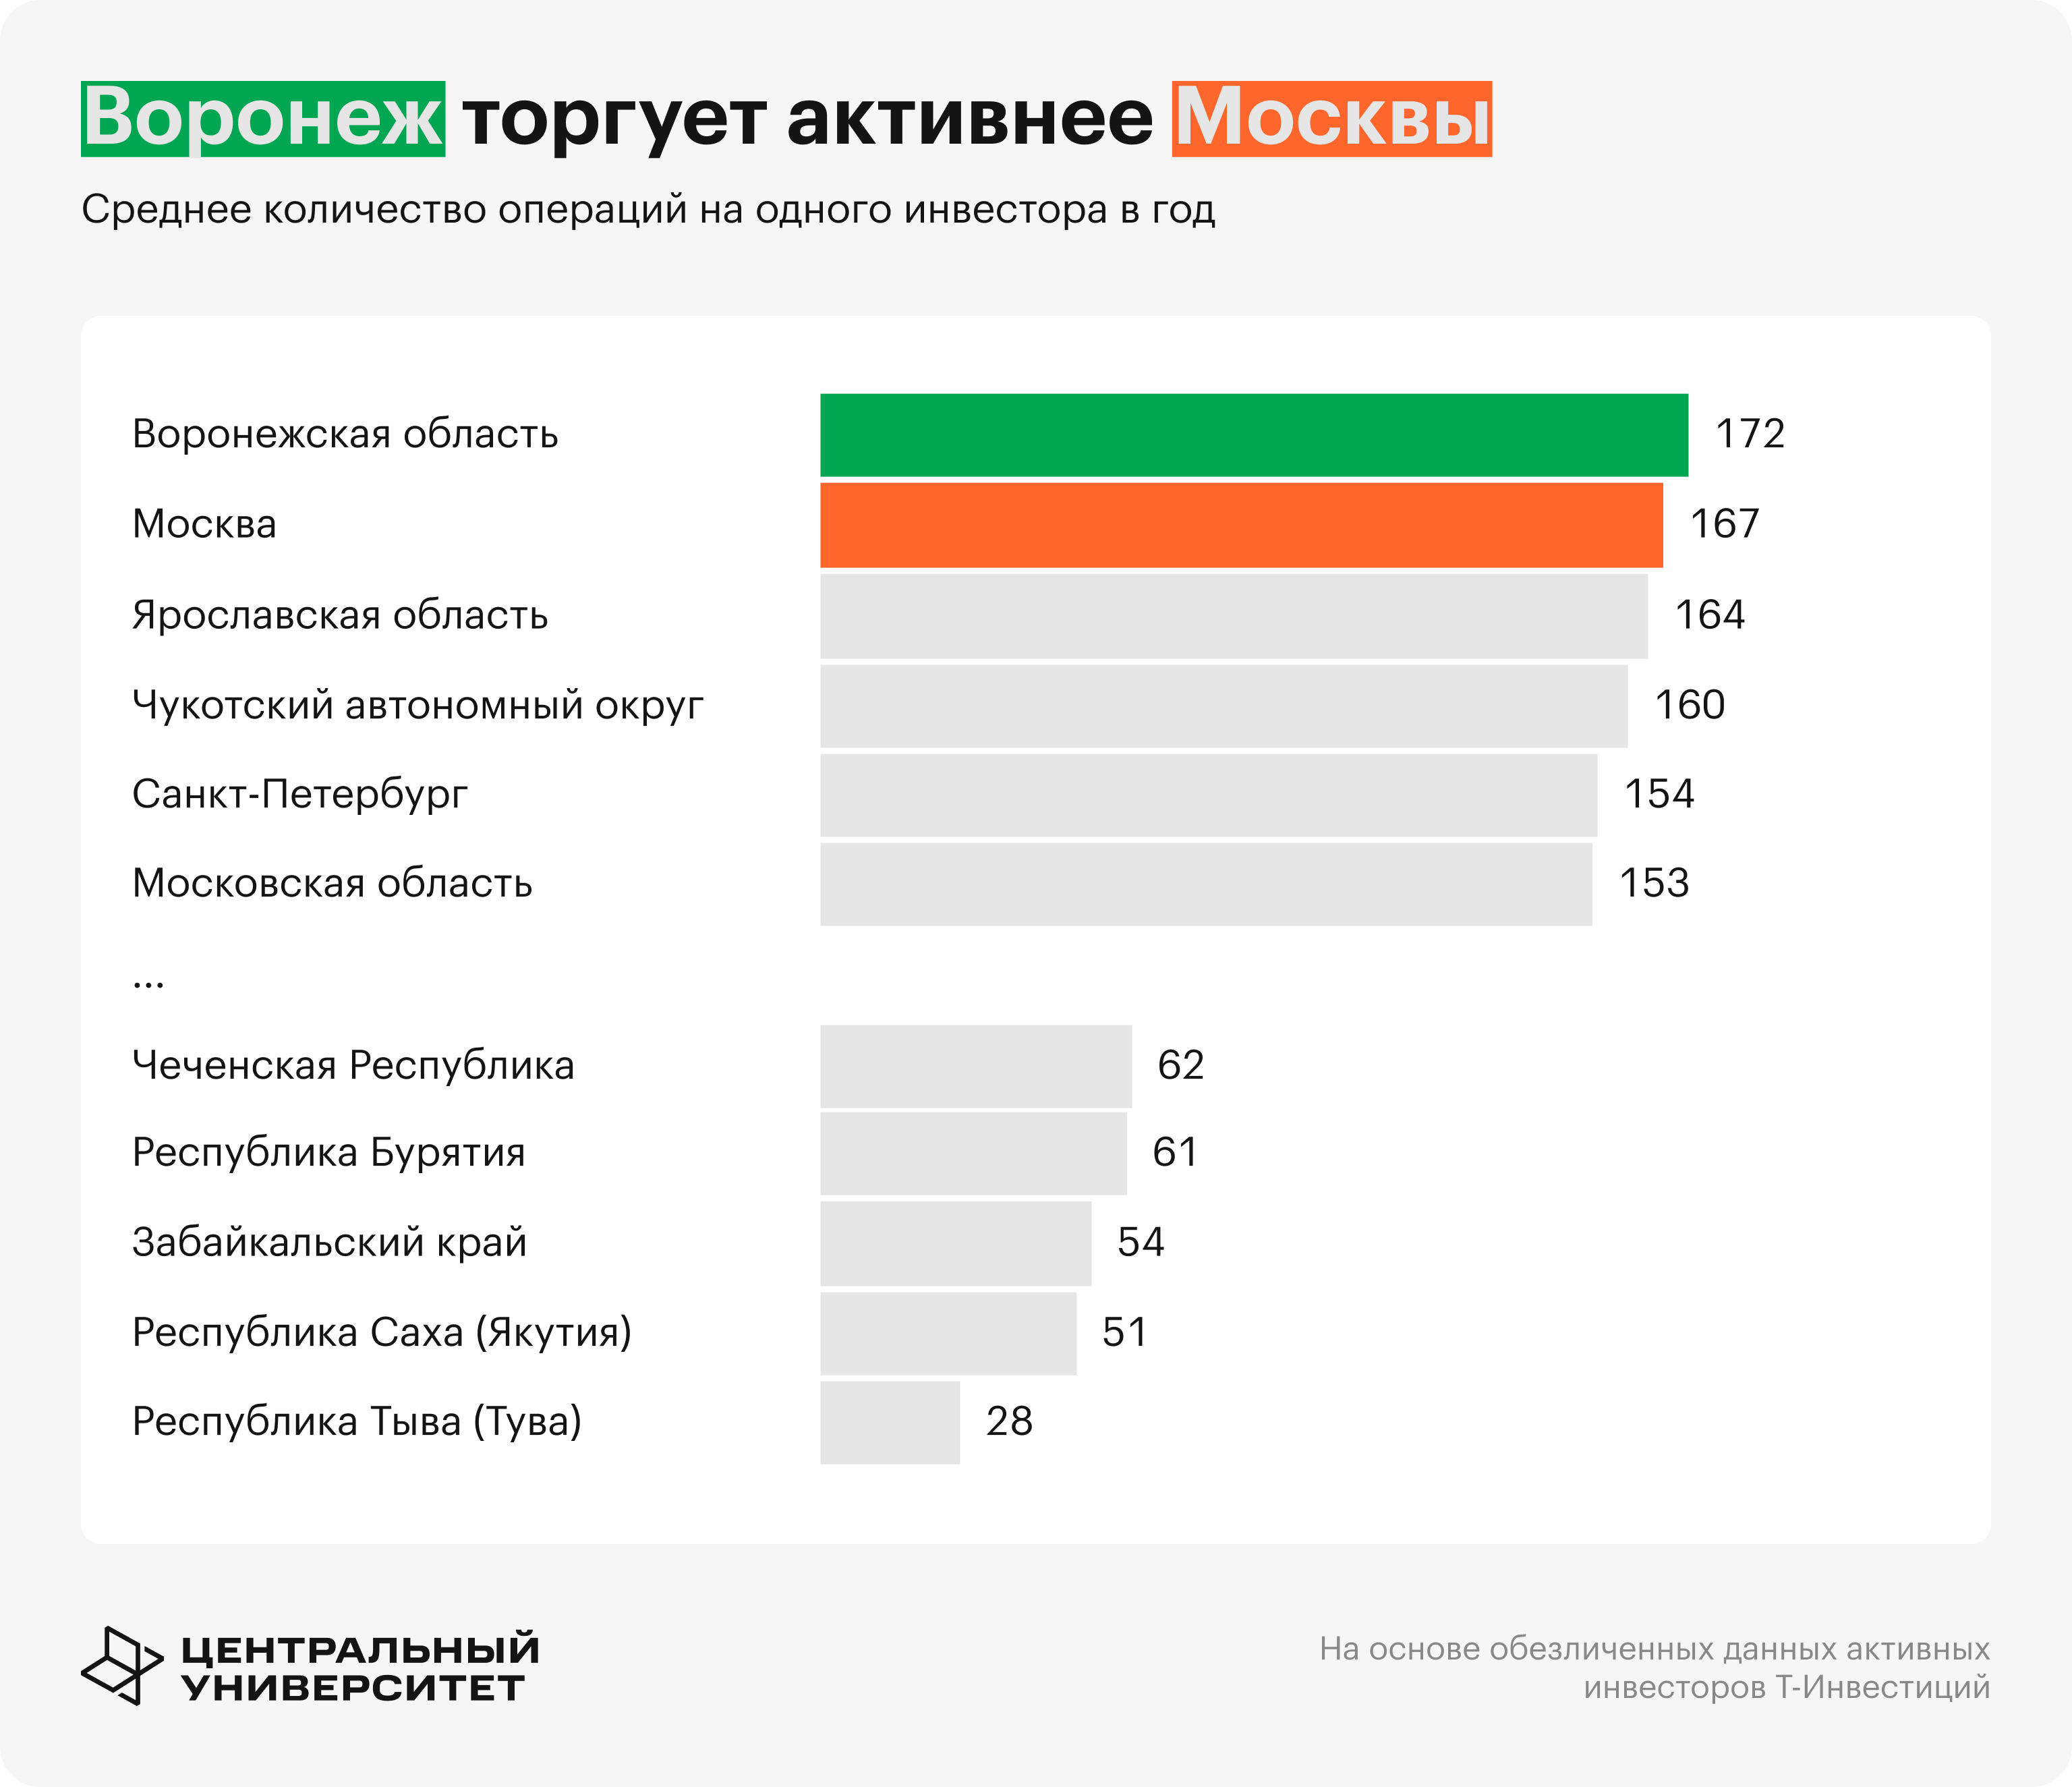
В России в среднем активный инвестор совершает 127 операций в год, при этом в большинстве региональных центров доля активных инвесторов варьируется. В Воронежской области в среднем инвестор совершает 172 операции в год, что выше показателя Москвы (167 операций). Также высокую частоту сделок показывают Ярославская область (164 операции) и Чукотский автономный округ (160 операций). Для сравнения: в Республике Тыва среднее количество операций составляет всего 28, а в Республике Саха (Якутия) — 51.
Инвестиционное поведение: инструменты и риски
Крупнейшей категорией операций для всех регионов остаются российские акции. В Москве на них приходится в среднем 95 операций в год. Это свидетельствует о том, что российский рынок акций стал основным направлением инвестиций по всей стране.
Иностранные акции занимают незначительное место в структуре операций — меньше процента. В то же время операции с иностранными бумагами демонстрируют активность в приграничных регионах. Например, в Ленинградской области в год совершается 1,5 операции с иностранными акциями, что является максимальным значением в выборке, тогда как в большинстве регионов этот показатель не превышает 0,1—0,4 операции за год.
Иностранные акции занимают незначительное место в структуре операций — меньше процента. В то же время операции с иностранными бумагами демонстрируют активность в приграничных регионах. Например, в Ленинградской области в год совершается 1,5 операции с иностранными акциями, что является максимальным значением в выборке, тогда как в большинстве регионов этот показатель не превышает 0,1—0,4 операции за год.
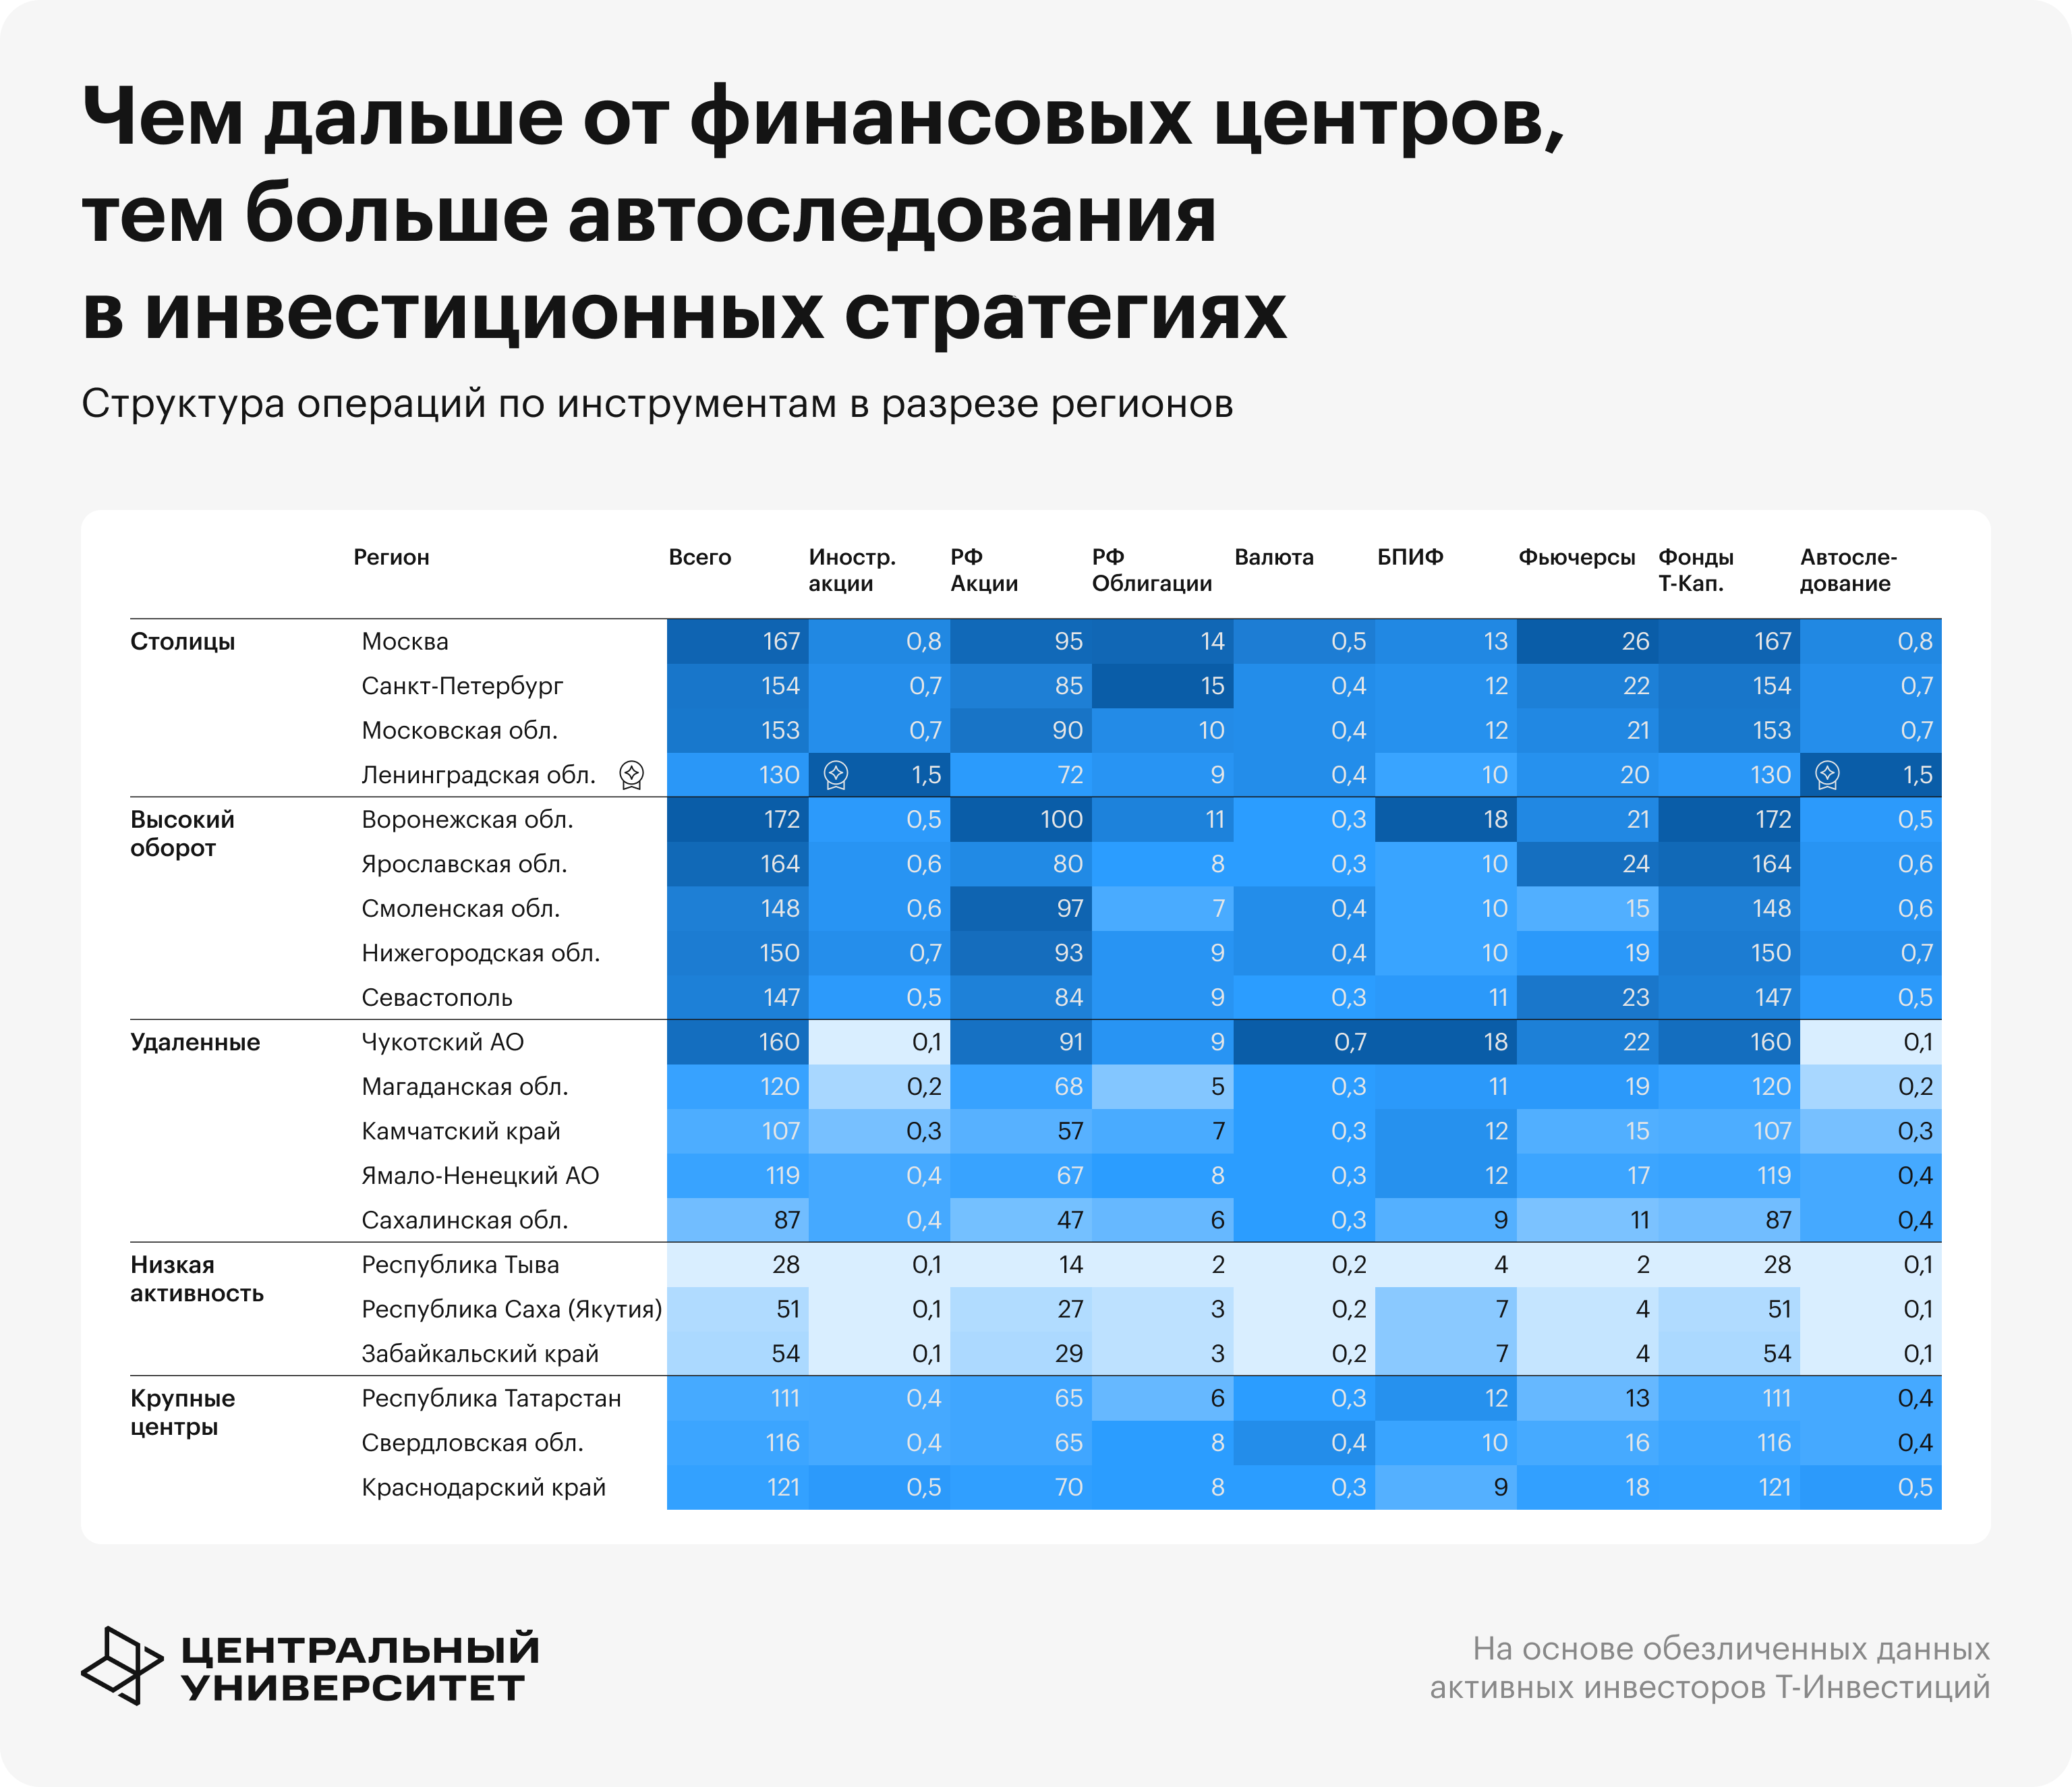
Сделки с автоследованием занимают заметное место в структуре инвестиционной активности ряда удаленных регионов. Автоследование предполагает автоматическое повторение на счете клиента операций выбранной инвестиционной стратегии. На Чукотке на этот инструмент приходится до 82 операций в год, что составляет более половины от общего числа операций в регионе (160). Для сравнения: в Москве показатель автоследования составляет 49 операций. Это свидетельствует о доверии к алгоритмическим стратегиям в регионах с ограниченным доступом к финансовой инфраструктуре. Также высок спрос на автоследование в Магаданской области (45 операций) и Камчатском крае (44 операции).
Регионы существенно различаются по коэффициенту оборачиваемости — отношению годового оборота к среднему размеру портфеля. В России средний портфель составляет 348 тысяч рублей при коэффициенте оборачиваемости 48,2, при этом без учета Москвы и Московской области, Санкт-Петербурга и Ленинградской области показатели снижаются, портфель меньше — 199 тысяч рублей, но оборачиваемость выше — 53,5.
Магаданская область занимает первое место с коэффициентом 102,6. Это примерно в три раза выше, чем в регионах с более низкой интенсивностью торговли: Москве — 31,4, Якутии — 28,9, Чукотском автономном округе — 26,1, Бурятии — 33,4.
Такая высокая волатильность свидетельствует о том, что местный капитал активно реагирует на изменения макроэкономических условий. В то же время Чукотский автономный округ демонстрирует обратную зависимость между размером портфеля и риском. При среднем портфеле 499 тысяч рублей коэффициент оборачиваемости составляет всего 26,1. В Москве при портфеле 890 тысяч рублей коэффициент находится на уровне 31,4.
Регионы существенно различаются по коэффициенту оборачиваемости — отношению годового оборота к среднему размеру портфеля. В России средний портфель составляет 348 тысяч рублей при коэффициенте оборачиваемости 48,2, при этом без учета Москвы и Московской области, Санкт-Петербурга и Ленинградской области показатели снижаются, портфель меньше — 199 тысяч рублей, но оборачиваемость выше — 53,5.
Магаданская область занимает первое место с коэффициентом 102,6. Это примерно в три раза выше, чем в регионах с более низкой интенсивностью торговли: Москве — 31,4, Якутии — 28,9, Чукотском автономном округе — 26,1, Бурятии — 33,4.
Такая высокая волатильность свидетельствует о том, что местный капитал активно реагирует на изменения макроэкономических условий. В то же время Чукотский автономный округ демонстрирует обратную зависимость между размером портфеля и риском. При среднем портфеле 499 тысяч рублей коэффициент оборачиваемости составляет всего 26,1. В Москве при портфеле 890 тысяч рублей коэффициент находится на уровне 31,4.
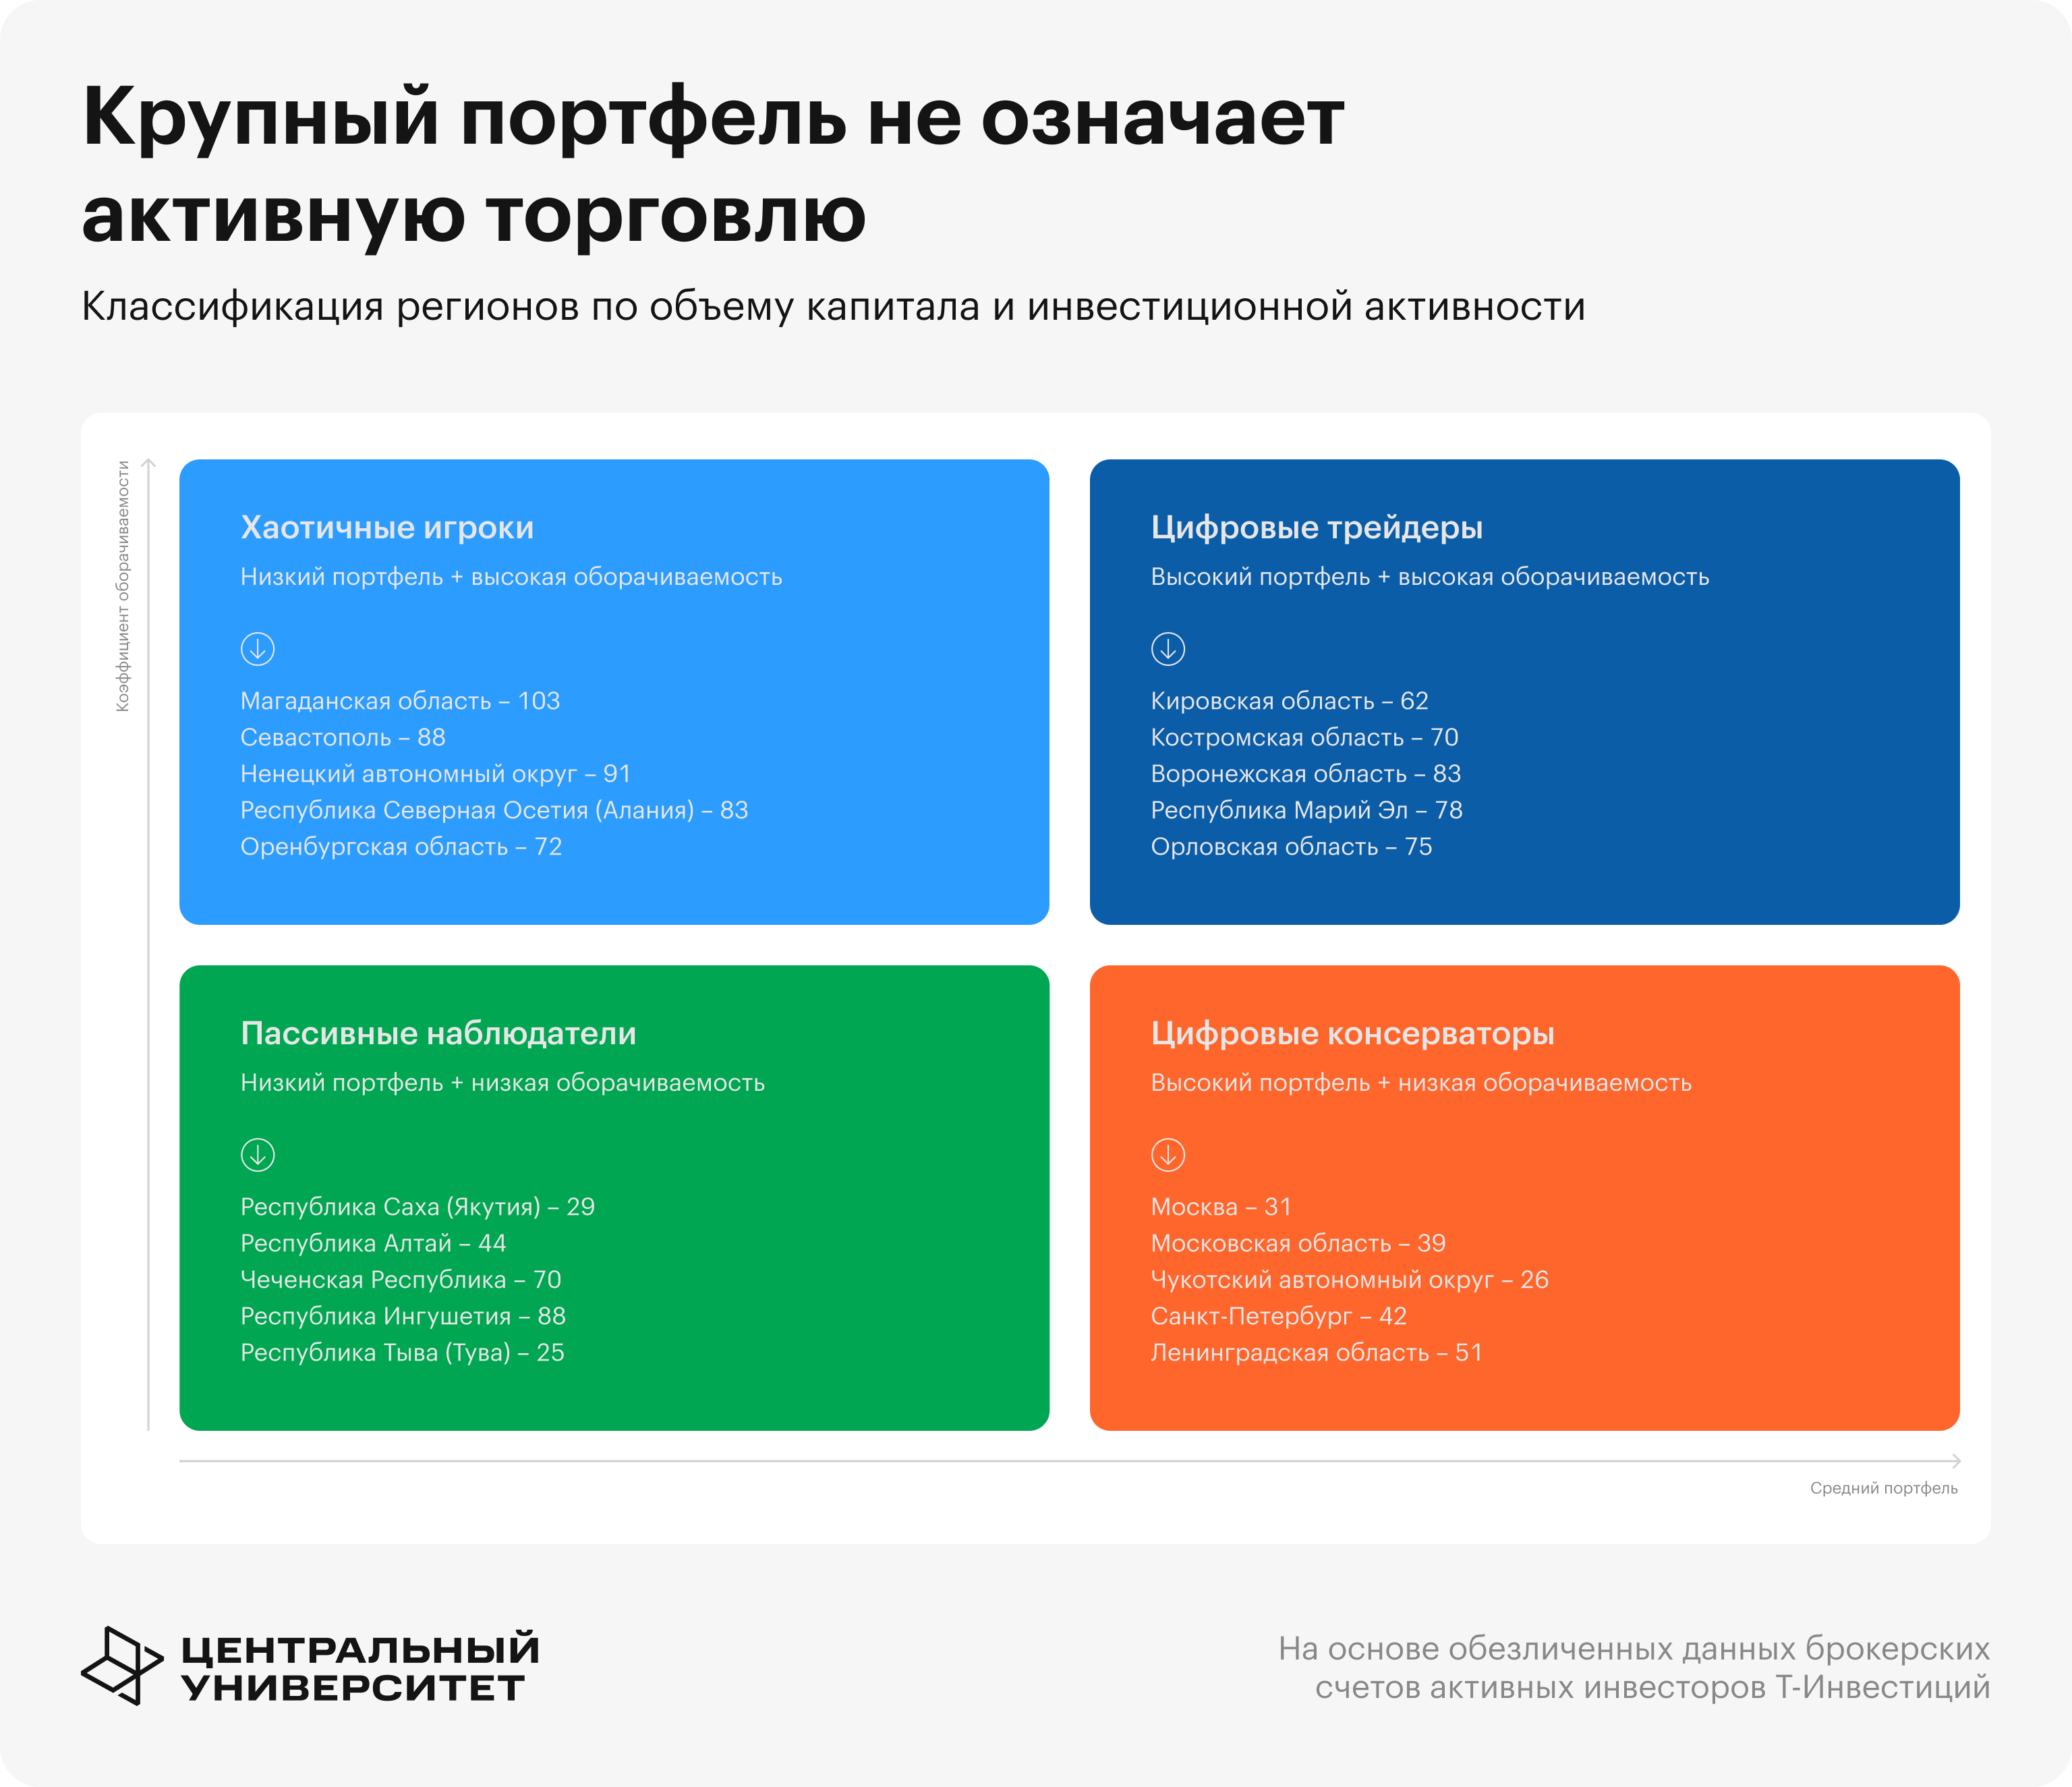
В столице разница между сегментами рынка наиболее сбалансирована. Но в разных регионах страны ситуация может сильно различаться. В зависимости от региона риск-профиль может быть как крайне консервативным, так и высокоспекулятивным. Жители некоторых регионов вынуждены чаще реагировать на новости, что приводит к более высокой оборачиваемости. Например, в Ненецком автономном округе коэффициент оборачиваемости достигает 90,8, а в Республике Ингушетия — 88,3, что указывает на высокую спекулятивную нагрузку в этих субъектах.
Софья Донец, главный экономист Т-Инвестиций:
«География не определяет инвестиционную стратегию напрямую — дело, конечно, не в погоде или локальных традициях. Но мы знаем, что российские регионы значимо различаются по доходам, демографии, экономике, внешнеэкономическим связям. Соответственно, различаются задачи, которые ставят перед собой инвесторы, их „боли“, их предпочтения. Поэтому региональные различия важно учитывать не только при описании рынка, но и при разработке инвестиционных продуктов, образовательных программ и коммуникаций с клиентами. Для нашей команды общение с инвесторами в разных регионах, которое мы сейчас укрепляем, — источник вдохновения, полезной информации и новых решений».
Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета
«Высокая торговая активность сама по себе не означает ни крупного портфеля, ни более эффективной инвестиционной стратегии. В одних регионах инвесторы часто перераспределяют сравнительно небольшой объем капитала, тогда как в других совершают меньше операций, но дольше удерживают более крупные портфели. Поэтому частоту сделок нельзя автоматически считать признаком финансовой зрелости. Повышенная оборачиваемость может отражать как активное управление, так и избыточную реакцию на рыночные колебания. Региональное инвестиционное поведение важно оценивать комплексно с учетом размера портфеля, оборота, оборачиваемости, структуры инструментов и устойчивости активности в течение года».
Методология
В основе исследования лежит комплексный анализ больших данных, объединяющий информацию о торговой активности российских инвесторов на базе данных Т-Технологий. Основным источником выступили обезличенные данные брокерских счетов активных инвесторов, охватывающие субъекты Российской Федерации за 4 квартала 2024—2025 годов.
Для корректной оценки поведения использовались данные только по тем клиентам, кто проявлял активность в каждом из отчетных периодов. Это позволяет нивелировать искажения, вызванные наличием спящих счетов, но означает, что выводы неприменимы к пассивным инвесторам со стратегией «купил и держи» без действий в течение квартала.
Для корректной оценки поведения использовались данные только по тем клиентам, кто проявлял активность в каждом из отчетных периодов. Это позволяет нивелировать искажения, вызванные наличием спящих счетов, но означает, что выводы неприменимы к пассивным инвесторам со стратегией «купил и держи» без действий в течение квартала.
Над исследованием работали:
- Илья Иванинский, директор Центра бизнес-образования и аналитики Центрального университета
- Сергей Панфилов, заместитель директора Центра бизнес-образования и аналитики Центрального университета
- Егор Пашков, менеджер направления исследований Центра бизнес-образования и аналитики Центрального университета
- Павел Глек, руководитель аналитики T-Data
- Артемий Иванов, старший аналитик T-Data
- Даниил Волков, магистрант Центрального университета и аналитик T-Data